CO2 global ¿vamos bien?

miércoles, 26 de mayo de 2021

Descifrando las nuevas tarifas de electricidad: la nueva tarifa doméstica


Seguramente lo habrás oído ya en algún medio o quizás no, pero a partir del día 1 de junio se avecina una revolución en las tarifas de electricidad de todo tipo de consumidor: mercado regulado, libre, doméstico, negocio o electrointensivo.

Son cambios que para su comprensión, afectan en menor medida a los que actualmente ya están en 6 periodos porque "sólo" les cambian periodos, precios y algún que otro parámetro más, pero para el resto va a ser una auténtica revolución y cambio total en la manera en que su comercializadora le va a facturar la electricidad.

Como diría Chicote, "alucino pepinillos" con la nula información que se ha dado al consumidor para un cambio de semejante envergadura, así que me temo que no va a quedar más remedio de que este se informe por las RRSS o a través de algún medio valiente que haya publicado algo al respecto... ¡lamentable! Pero, en fin, veamos en qué consisten los cambios y empecemos por los consumidores domésticos y pequeñas pymes. Como esto tiene mucho contenido y para no hacer una entrada eterna, iré desgranando el resto de tarifas en entradas diferentes. También por sencillez y no eternizarme, todo lo que pondré en esta entrada y futuras sobre las nuevas tarifas, se refieren sólo a la España peninsular, ¡lo siento por aquellos que no estéis aquí!

Nueva tarifa doméstica o la "6 en 1"

Si algo bueno tiene la nueva forma de tarificar la electricidad, es la simplificación de tarifas, que para el caso de domésticos, pequeñas pymes o comunidades de propietarios, pasan de ser de 6 diferentes (2.0A, 2.0DHA, 2.0DHS, 2.1A, 2.1DHA y 2.1DHS) a una sola: 2.0TD (se acabó la timotarifa 2.1x)

Es posible que no te suene ninguno de los 6 nombres anteriores, que es como se les denominaba a nivel peajes, porque las comercializadoras te venden su producto "tarifa chupiguay" "con la que más ahorras" o "porque tú lo vales" pero esos nombre tan molones siempre están montados sobre alguna de las 6 mencionadas antes y deben realizar los pagos regulados al Estado/distribuidoras (las comer actúan en un % elevado de lo que te cobran, como meros recaudadores) acorde a esas 6 tarifas. Así que, sí, tu "tarifa chupiguay" en realidad es una 2.0A (por ejemplo) con cosas (las que te quiera meter tu comer) y a partir de junio probablemente será la "nueva tarifa chupiguay" que será una 2.0TD con cosas.

De los casi 28,5 millones de suministros que tiene todo el sistema eléctrico, corresponden a esta nueva tarifa 27,5 millones, o sea, la inmensísima mayoría. La potencia contratada/facturada que le aplica es de nada menos que 119,3 GW (la suma de potencias contratadas/facturadas del resto de tarifas del sistema no llega ni a la mitad de esta cifra).

Cambios: Discriminación Horaria per tutti

La discriminación Horaria consiste en fragmentar a lo largo del día, agrupaciones de horas en diferentes bloques de precios de tal manera que en unas horas la electricidad será más cara o más barata, no por el coste de la energía en sí, sino por la variación de los peajes y cargos que se le acoplan. 

De esta forma antes había tarifas con un gran bloque de precios (2.0A-2.1A), con dos bloques (2.0DHA-2.1DHA) o con tres bloques (2.0DHS-2.1DHS), pues bien a partir de ahora con la nueva tarifa 2.0TD todos tendremos 3 bloques de precios o periodos horarios.

Los periodos de consumo serán, de más baratos a más caros, valle/llano/punta y se reparten de la siguiente manera todos los días del año (se acabaron los cambios de calendario eléctrico de verano/invierno y viceversa):
  • Punta: todos los días de diario de 10 a 14h y de 18 a 22h en estos 2 periodos horarios de 4 horas cada uno (8 horas en total), es cuando la electricidad será más cara.
  • Llano: todos los días de diario de 08 a 10h, de 14 a 18h y de 22 a 24h. En total los 3 bloques de precios llano suman 8 horas
  • Valle: todos los días de diario de 00 a 08h y además sábados, domingos y festivos NACIONALES (ojo a esto) todas las horas del día
Como los cambios de tarifa afectan al componente regulado del término de energía de cualquiera de las mencionadas 6 tarifas (mercado libre o regulado), podemos hacer una comparación de cómo van a variar, viendo el resultado en la siguiente tabla, teniendo presente que los horarios de los diferentes periodos de las antiguas tarifas no coinciden con las nuevas, esto quiere decir que el regulador ha cambiado algunas horas del día pasándolas a considerarlas más o menos críticas para el sistema:

En las antiguas tarifas de 1 sólo bloque de precios, los costes regulados del P1 de la nueva tarifa son muchísimos más altos (más del triple), lógicamente los nuevos P2 y P3 son más baratos.

En las antiguas tarifas de 2 bloques de precios, he comparado el antiguo P1 con el nuevo P1 y P2, comparando el P2 antiguo con el nuevo P3. Como resultado se observa que los periodos caros de las antiguas DH se incrementan (más que duplican) los costes regulados. Los periodos baratos de las antiguas DH se comportan diferente para la 2.0DHA que se incrementa muchísimo (170,9%) o que para la 2.1DHA que disminuye notablemente (-54,5%). Esto seguramente es un indicador que los que actualmente están en 2.0DHA pagarán más cara la factura, sin embargo los que estén en la 2.1DHA seguramente pagarán menos, aunque todo depende de cada consumidor y sus hábitos de consumo, claro.

Finalmente el gran perdedor del cambio, si sólo nos fijamos en la energía, es la actual tarifa que fue diseñada para recarga de vehículo eléctrico de menos de 10 kW, o sea, la 2.0DHS (37.000 suministros) ya que todos los periodos nuevos son más caros y pagarán más por cargar el coche, sin embargo los que estaban en la 2.1DHS (2.000 suministros), si ciñen la recarga al horario barato P3 pueden incluso ver cómo les sale mejor el cambio.

Cambios: 2 potencias contratadas 2

Hasta ahora los consumidores domésticos teníamos muy asumido que el fijo era por la potencia contratada y era un único coste. Pues bien, a partir de junio podremos tener 2 potencias contratadas, una para los periodos punta y llano (P1) y otra para los periodos valle (P3). Evidentemente la primera será más cara que la segunda.

Son potencias independientes y están pensadas para que si tienes un vehículo o calefacción eléctrica o incluso una batería, puedas tener una potencia contratada alta para el periodo de uso sin que te cueste mucho, ya que saldrá realmente barata.

Mucha gente piensa en que le va a resultar complicado reducir P3 y es un error, lo que hay que intentar reducir es P1 que es la cara: ¡P3 es para subirla! Por ejemplo, si tienes calefacción por acumuladores de calor ya no hace falta que tengas contratados los 6 kW que tienes actualmente (por ejemplo) y quizás con un P1 para las horas del día más bajo (¿4kW?) te baste dejando los 6 kW para la noche o incluso subiéndolos ya que ahora se podrá contratar más potencia: hasta 15 kW, esta potencia te da de sobra para cargar completamente un Tesla model S de 100 kWh de batería en las 8 horas que dura el P3 de un día de diario: 8 * 15 kW = 120 kWh.

Si conectas demasiados consumos elevados y te pasas de la potencia contratada tanto en las horas P1 como en las de P3, el contador te saltará y cortará el suministro, debiendo ser necesario rearmarlo, desconectando previamente lo que haya ocasionado el consumo de potencia excesivo (normalmente se rearma bajando el interruptor general del cuadro eléctrico unos segundos y luego subiéndolo, por app de algunas compañías o directamente manualmente desde el propio contador).

Los precios regulados del término de potencia son:
P1 = 30,67266 y P3 = 1,424359 €/kW/año Sumados serían 32,314004 €/kW/año notablemente más barato (un 15%) que los actuales 38,043426 €/kW/año de la tarifa doméstica por excelencia (2.0x) y muchísimo más barato (un 27,3%) que los actuales 44,444710 €/kW/año de la de gran doméstico/pyme (la timotarifa 2.1x) 44,444710 €/kW/año

Cuando se realice el cambio, el próximo 1 de junio, inicialmente P1 será igual a P3, debiendo ser el consumidor el encargado de modificarlos posteriormente a su conveniencia. Para facilitar la adaptación al cambio, se habilitarán 2 cambios de potencia gratuitos al bajar potencia, si es a subir se deberán pagar los derechos de acometida

Ejemplo: 2.0A

Para ver cómo afectan en la factura estas nuevas tarifas veamos algún ejemplo. Tomando el perfilado horario final de REE del año 2019 para la actual tarifa 2.0A y con los siguientes supuestos:
  • Un coste medio de la energía de 0,07 €/kWh que nos daría unos precios medios de P1=0,206118, P2=0,111772 y P3=0,076001 €/kWh (estos serán precios baratos, porque se parte de un coste de la energía barato, media del PVPC)
  • Una potencia contratada de 4,4 kW tanto para la 2.0A como para los P1 y P3 de la 2.0TD
  • Un consumo anual de 3.500 kWh con ese perfilado
  • Un autoconsumo de 2,46 kW en Madrid con orientación e inclinación óptimos

Vemos como el periodo de mayor peso es el P3, seguido por el P1 y por último el P2. Los meses donde P1 es mayor son enero, julio y empate entre febrero y diciembre.

Si comparamos las facturas, vemos que se ha hilado muy fino con las nuevas tarifas, ya que el coste anual resulta muy parecido en ambos casos: 12 € más cara (un 1,7%) con el nuevo peaje y cargo.
 

Si comparamos los autoconsumos, vemos que con la nueva tarifa será un poco más efectivo, ahorrando más dinero y generando unas facturas mensuales ligeramente inferiores en comparación al mismo autoconsumo antes del cambio de peajes y cargos.

Ejemplo: 2.0DHA

Para este ejemplo se ha tomado el perfilado horario final de REE del año 2019 para la actual tarifa 2.0DHA con los siguientes supuestos:
  • Mismos precios finales para la 2.0TD que el caso anterior
  • Resto de supuestos iguales al caso anterior

Los consumidores habituados a la tarifa con DH tienen unos consumos nocturnos mayores y al cambiar a la TD el peso del P3 es mucho mayor: 55,7% repartiéndose P1 y P2 de una manera ligeramente más equilibrada que en el caso anterior.

Como era de prever, podemos comprobar al comparar las facturas DH-TD que este consumidor, a priori, sale más desfavorecido y aumenta el coste en 75€ (12,5%) pero aún así su factura es 50€ más barata que la del consumidor del caso anterior: ¡la manera de consumir va a ser muy importante a partir de ahora!

A estos consumidores, un autoconsumo ya no saldrá tan bien y pasará a pagar al mes más con la nueva tarifa que con la antigua DH y pasará a pagar unos 30 € más al año. Si comparamos la factura TD de AC con el perfilado 2.0A pagará unos 20€ más al año.

Ejemplo: carga de vehículo eléctrico

Vamos a comparar el gasto entre un consumidor disciplinado que carga exclusivamente su VE en horario valle de tarifa 2.0DHS y ver cómo es la variación si carga exclusivamente también en horario valle de la nueva tarifa. Para ello supondremos lo siguiente:
  • Precio Valle DHS: 0,054605 €/kWh <---> Precio valle TD: 0,076001 €/kWh
  • 35.000 km/año a 18 kWh de consumo = 6,3 MWh de consumo anual
  • 6 kW de potencia contratada
Costes de recarga anual incluyendo IVA e impuesto eléctrico:


Si sólo comparamos el coste de la energía, recargar el coche costará unos 171 € con la nueva tarifa (39,2%). Si tenemos en cuenta que la potencia baja, entonces sólo serán unos 48€ (6,6%)

Conclusiones

En general vemos que las nuevas tarifas domésticas han venido para que paguemos algo más en nuestras facturas (a excepción de los que estén en las timotarifas 2.x). Que ese algo sea mucho o poco va a depender de como sea nuestra manera de consumir electricidad y esto es lo fundamental: todo lo explicado en este artículo se cumplirá en mayor o menor cuantía, o incluso no se cumplirá, en la medida en que seamos capaces de interiorizar y asumir las reglas y precios tras el cambio. Siempre que me preguntan por consejos para ahorrar en la factura, el primero siempre es el mismo: ¡conoce tu factura!

Esto quiere decir que debemos adaptarnos lo antes posible a estos nuevos cambios si queremos pagar lo mínimo posible, que debemos trasladar los consumos que podamos a fines de semana o noches, que si puedes ponerte un autoconsumo individual o compartido te va reducir la factura, que en el horario de 10 a 14 y de 18 a 22h debes de consumir lo mínimo posible, pero todo ello sin volverte loco ni obsesionarte ya que los cambios en el coste de la factura tampoco son tan "gordos". No hay forma más sencilla de tirar el dinero y pagar de más que la de pensar "esto es muy complicado y paso de aprendérmelo". Las eléctricas juegan con ese pensamiento y aprovechan colocar sus productos a discreción.

Iremos viendo cómo afrontan las comercializadoras estos cambios, pero me imagino que si antes muchas te ofrecían un sólo precio "para tu comodidad" en su "tarifa chupiguay"  aunque luego, de cara al sistema, te pasaban a Discriminación Horaria- 2.0DHA (o sea 2 precios), pues seguramente ahora esas muchas seguirán haciéndolo en la "nueva tarifa chupiguay" eso si, prepárate porque el incremento de precios entonces será de los buenos: antes podían hacerlo porque el sistema estaba mal diseñado y a la mayoría de los consumidores les salía a cuenta la tarifa con DH aunque no cambiaran hábitos, las eléctricas hacían ese cambio, te ofrecían un precio un pelín mejor y el resto iba para su beneficio a su cuenta de resultados a costa del sistema (o sea de todos los consumidores). Ahora con la nueva Discriminación Horaria de 3 periodos puede no ser así y tendrán que afinar mucho a ver a quién le ofrecen su "nueva tarifa chupiguay" porque igual les sale peor y la única manera de hacerlo general sería poniendo un único precio muy elevado...

PS Consejo: Imprímete el nuevo horario, recórtalo y ponlo con un imán en la nevera para que lo vea toda la familia. Parece una tontería pero eso, al final de año, son € en tu bolsillo y no en el de eléctricas y Estado


sábado, 20 de febrero de 2021

El autoconsumo de electricidad no es un negocio


Parece una tontería este título, pero creo que conviene recordarlo de vez en cuando. Y si no es un negocio, entonces ¿qué es? ES UN PRODUCTO DE AHORRO

Y hay una diferencia grande en el concepto. Si sólo nos quedamos en lo que nos supone una instalación fotovoltaica de autoconsumo (o de cualquier otra tecnología) puede suceder que nos venga alguien, nos haga un estudio y salgan unos resultados fantásticos y sin embargo no sea lo óptimo para nuestra casa o peor aún, nuestro negocio.

Y esto ¿cómo se come? Pues porque hay que enmarcarlo en lo que es: ahorro, por lo cual si tu suministro no está en buenas condiciones el ahorro puede ser muy bueno, pero al final puede que pagues de más. Veámoslo mejor con un ejemplo de un negocio, ya que es ahí donde es más importante verlo, aunque es extrapolable para un doméstico cualquiera.

Percebesa Vs Mariscos Recio

Percebesa está puerta con puerta con Mariscos Recio, tienen mismos horarios, misma maquinaria, mismo volumen de negocio, vamos que son igualitos ambos negocios, lo único que les diferencia es que Percebesa está al tanto de sus facturas de la luz, intenta entenderlas, sabe a cómo paga el kWh e intenta comparar precios, y encima me sigue en RRSS (que majete) por todo eso ha sabido contratar un precio bueno para la electricidad de su negocio.

Pero su vecino Mariscos Recio es un desastre. Cuando abrió el negocio, hace ya años, contrató con una de las grandes y ahí sigue porque no mira nada. Cada vez que le llega la factura se cabrea por lo cara que es, pone a parir a su eléctrica y amenaza con lanzar un centollo al CEO de su eléctrica cuándo oye por la tele lo que ha subido la electricidad, suelta 17 improperios y ya está. No hace nada más que esperar a que llegue el próximo susto (este es el comportamiento de un gran numero de empresarios de todo tipo y de la inmensísima mayoría de los consumidores domésticos).

Con este panorama, Percebesa paga una factura de 54.000€/año, mientras que Recio paga un 44% más, 77.800€/año. En esas estamos cuando un simpático comercial pasa por allí y les ofrece una instalación fotovoltaica de autoconsumo. Como ambas naves son idénticas, con la misma orientación y el mismo tamaño, a ambos les ofrece la misma instalación por el mismo coste y por tanto producirán la misma cantidad de electricidad. Será un autoconsumo con compensación de excedentes.

Dicho y hecho, enseguida ambos disponen de una flamante instalación, dónde ven reducido su consumo energético un 26% lo que implica una disminución de la factura anual del 21% para el caso de Percebesa y del 23% para el de Maricos Recio que la paga más cara.

Contentos, ambos CEO se ponen a hacer cuentas para ver cómo les ha salido la inversión y el de Maricos Recio se vanagloria de su instinto de mayorista frente al de Percebesa porque su instalación arroja unos espectaculares TIR y VAN del 31% y 1M€ a 20 años, mientras que el de su rival son muy buenos también pero ni de lejos tanto: un 15% y 360k€.

Además Recio amortiza su inversión en tan sólo 4,1 años mientras que a Percebesa le cuesta 6,2 años. A priori todo apunta a que Recio ha hecho el negocio del siglo y ya piensa que le arrebatará el codiciado “Bogavante de oro”, máximo premio a la empresa del sector, a Percebesa… hasta que su CEO le pone los pies en el suelo, comentándole la realidad:

Mira Antonio, tus números son espectaculares porque ahora mismo pagas mucho por la electricidad. El autoconsumo es un producto de ahorro, así que lo que tenemos que mirar no es si amortizamos antes o después o si tu TIR es mayor que el mío. Lo que realmente hay que mirar es lo que vamos a pagar de factura a lo largo de esos 20 años, que en tu caso serán 1,3 M€ mientras que en el mío serán 0,9 M€


La moraleja de toda esta historia está en que un empresario (especialmente, pero un consumidor doméstico también) no debería dejarse deslumbrar por unos datos de autoconsumo espectaculares si no está seguro de tener los parámetros técnico-administrativos de su suministro en condiciones óptimas (potencia contratada y su coste, precios de energía, sobrecargos o conceptos “extra”), porque lo realmente importante es lo que va a pagar en años venideros. El autoconsumo no es un negocio ¡es un producto de ahorro!

Un año más el bogavante de oro irá a Percebesa y el único empleado de Recio se quedará otro mes sin cobrar.


martes, 4 de agosto de 2020

Resumen del mercado eléctrico en julio: Más de lo mismo

AGRADECIMIENTOS

Antes de empezar con el resumen, quiero agradecer públicamente a:

Gaby V - Sergio SM - José Luís DLF - Ramón R - Mamen A - Ferrán R - Ricardo E - Luís Carlos P - Manel R - Miguel G - Miguel A - Francesc B - Angel D - José Manuel G. - Joaquín G - Jaime T - Daniel M - Alejando C - Pablo O - Eloy S - J Manel L - Eduardo A - Andrés C - Marcial G - Catalina G - Marta B - Álvaro L - Soledad M - Luís G - Paolo T -  José Francisco V

Por esos cafés virtuales (y alguna caña también) a los que me habéis invitado y que han favorecido que  por fin haya cambiado de portátil para poder seguir escribiendo sobre el mercado eléctrico:

Este resumen va dedicado a vosotros.

Pues podría parecer el día de la marmota de los resúmenes mensuales, pero es lo que hay: siguen las subidas pero comparando con otros años los precios siguen muy contenidos.

Y debemos encontrar las razones en el alza de las temperaturas y mayor actividad económica que van incrementando la demanda y el uso de fuentes más caras. Lo vemos.

Precios regulados domésticos - PVPC

Se intensifica la subida en la factura regulada de electricidad, nada menos que un 6,6% hasta 54,7 € (¡0,1 € menos de mi última previsión para este mes!), pero pongamos las cosas en su sitio: es un 12,2% más barata que la de hace un año o un 12,8% más barata que la de los últimos 4 julios, así que subida sí, pero aún así nuevamente nos encontramos frente a una factura bastante más barata de lo habitual, de hecho no disfrutábamos de un julio tan barato desde el de 2010, no está nada mal.


Durante todo el mes, los precios horarios máximos parecían tener techo en los 10 céntimos €/kWh pero en la última semana, coincidiendo con un tirón en la demanda, se superaron. La mayoría del tiempo, los precios diarios han estado oscilando entre los 8,5 y 10 ¢€/kWh, quedando el precio medio del mes en 9,34 ¢€/kWh.

Ahora que ya han pasado varios meses, he cambiado la regresión para el resto de conceptos del término de energía que no son mercado y como resultado se me han incrementado los precios de manera importante para el resto de meses del año, elevándose el coste global de la factura hasta los 656 € (10 € más que la previsión del mes pasado). La previsión para el precio medio anual también sube hasta 9,56 ¢€/kWh.

Y en cuanto a la compensación de excedentes, se incrementan, siguiendo la estela del mercado mayorista, hasta los 3,45 ¢€/kWh (julio del 2019 estuvo en 5,13). De media en el mes y para las horas de mayor producción fotovoltaica, la compensación de excedentes han oscilado entre 3,3 y 3,7 ¢€/kWh

Mercado mayorista de electricidad - OMIE

Aunque de una manera menos pronunciada que en junio, julio sigue con la tendencia alcista y cierra en 34,64 €/MWh (subida del 13,1%), poco más de 2 € por debajo de su última cotización de junio en OMIP. Al igual que con el PVPC, pongámosle en su sitio: no teníamos un julio tan barato desde el de 2009 (34,62 €/MWh) habiendo sido un  32,7% más barato que el del año pasado y un 31,6% más barato que la media de los últimos 4 julios, así que nuevamente estamos frente a un mes extraordinariamente barato para lo que suele ser.


Aunque no es algo nuevo, llevamos ya 3 meses en que los precios nada tienen que ver con la demanda, pero en julio menos aún: mientras el pico de demanda se da de media de 13 a 14h el de precios, como es habitual, lo hace de 22 a 23h (lo que vengo llamado el besito de buenas noches que nos dan las eléctricas). La demanda en julio, en el pico de precios de la noche, ha sido un 10% inferior a la del pico de demanda de 13 a 14h, unos -3GWh de media.

El precio anual en estos primeros meses queda en 29,83 €/MWh mientras que el estimado para el año completo casi no se inmuta desde el mes pasado y se sitúa en 33,68 €/MWh.

Los bilaterales vuelven a traer sorpresa. Si el mes pasado era por incorporarse los ciclos, este mes vuelven a desaparecer y la novedad viene del importante repunte de la fotovoltaica que sube hasta un 5,03% desde el 3,76% de junio, esto son 25,2 GWh lo que podrían ser bilaterales (¿quizás en formato PPA?) de entre 100 MW a 150 MW dependiendo de si se hiciera con plantas dotadas de seguidores o no. Y dado que no hay de ciclos ni de carbón tampoco....¿se estarán pasando los electrointensivos a hacer sus bilaterales con solar? Sin mayores novedades en los porcentajes del resto de fuentes.

Este mes, los ciclos son los que más veces han marcado el precio marginal (un 44,1% de las horas) destronando a la hidroelectricidad que queda en segunda posición con un 35,9% de las horas. El carbón que no marcaba ni una sola hora del mes, empezó a hacerlo los últimos 4 días, cuando más demanda ha habido. Suben todos las medias de precios marginales de todas las fuentes, la que más....renovables/cogeneraciones

Futuros

Aunque siguen subiendo todos los horizontes temporales, las subidas se suavizan y no son tan pronunciadas como lo fueron el mes pasado. En el Q4 para este año, somos el único mercado europeo, entre los principales que, aunque ligeramente, sube, el resto bajan.

En general se ha seguido entre estos mercados la misma tónica de estabilidad de precios en la primera quincena para seguidamente bajar hasta los últimos 4 días donde se dio un repunte generalizado. Este comportamiento coincide con el del de precios del CO2.

Fuentes

Con la llegada del calor de forma tan importante aumenta, como cada año por estas fechas, el hueco térmico, que este año se cubre principalmente y como ya ocurriera el verano pasado, con la energía procedente de los ciclos combinados, así que el mayor crecimiento proviene de esta fuente seguida por la nuclear, una vez superadas las recargas y demás incidencias de junio y con el parque al completo, seguido en tercer lugar por la eólica que por fin sobresale un mes en este año y es el julio de mayor generación eólica  de la historia: ¡por fin se nota algo la nueva incorporación! El mencionado orden de fuentes coincide también con las que más han producido en este mes.

La fuentes que porcentualmente retroceden son, por orden, carbón, hidroelectricidad y biomasa. Las principales fuentes para lo que llevamos del año son nuclear, eólica e hidroelectricidad.

Aunque el predominio de los ciclos ha sido absoluto, conviene comparar con el mismo mes  del año pasado para ver cómo están evolucionando las cosas. A nivel generación sólo han sido 200 MWh menos pero la variación de las fuentes es muy reveladora: ¡La nueva eólica y sobre todo la fotovoltaica le come el terreno a los ciclos! El hueco térmico este mes ha sido un 11% inferior al su homólogo para la media del de los últimos 4 años (unos 0,8 TWh menos). Si queremos descarbonizar el sistema eléctrico vamos por el buen camino, pero ¡aún queda mucho recorrido!

La generación renovable, a pesar del aumento de la eólica y las solares pero debido a la disminución con agua y sobre todo al importante aumento de la demanda, baja considerablemente hasta un 39% (veníamos de un 45,1%).

Y con este aumento de la demanda y por consiguiente de la generación con ciclos, aumentan las emisiones de GEI un 30,7% hasta los 4 millones de toneladas. Esto es un 20,5% menos que el julio pasado (5 millones). En lo que llevamos de año ya se han emitido a la atmósfera 20,6 millones de toneladas, lo que son 9 millones menos que para el mismo periodo del año pasado (un 30,4% menos). El factor de emisión pasa de 0,16 a 0,17 toneladas de CO2 por MWh (o kilos por kWh).

Por último con respecto a las interconexiones, pasamos de un saldo neto importador de junio a otro exportador debido a que el spread de precios con Francia se ha reducido a tan sólo 1,23 €/MWh esto ha propiciado que en numerosas horas del mes haya habido exportación en vez de la casi permanente importación, con lo cual el saldo neto con Francia, a pesar de seguir siendo importador se ha reducido bastante hasta los 330 GWh mientras que la exportación a Portugal ha aumentado hasta 748 GWh al igual que con Marruecos hasta los 33 GWh.

Mercados europeos

¡Los nórdicos lo han vuelto a hacer! mientras todo el mundo sube precios, ellos siguen bajándolos, esta vez con menos intensidad (del 62,3% de junio al 25,3% de julio), pero en definitiva tendencia a la baja. Justo en el otro extremo, Italia destaca como el mercado con subida más potente, nada menos que un 35,7% les siguen Francia (29,6%) y Bélgica (16,8%). Italia ha tenido precios altos todo el mes, pero cuando de verdad ha destacado del resto de países han sido en los primeros y últimos días del mes, justo con los repuntes del precio de las emisiones.


En julio, los mercados más caros han sido Italia, ibéricos y Reino Unido. En el lado contrario los nórdicos con su ridículo precio (2,35 €/MWh) seguidos a mucha distancia de Holanda y Bélgica. Para el global del año, los más caros son los de siempre: Italia, Reino Unido e ibéricos. Los nórdicos llevan un precio medio para lo que va de año de 9,33 €/MWh, sencillamente impresionante.

viernes, 24 de julio de 2020

¿Por qué conviene poner más potencia de panel que de inversor en una instalación fotovoltaica?

La fotovoltaica ha vuelto, esperemos que esta vez para quedarse. Cuando una persona me pidió consejo para elegir un kit de autoconsumo, vi que había muchas ofertas en el mercado en las que, normalmente, se ofrecía la misma potencia de paneles que de inversor o pelín arriba/abajo, lo cual me ha hecho decidirme a escribir sobre esto.

¿Qué le pasa a los módulos fotovoltaicos en el verano?

Como a todo componente electrónico (un panel fotovoltaico es un diodo “a lo bestia”), la temperatura le afecta sobre manera. Cuando tú te compras un panel de 100W no significa que te de esos 100W en cualquier condición sino, de manera estadística, sólo lo hará en las de laboratorio (que pocas veces coincidirá con las reales), esto es, con una irradiancia y temperatura determinados (normalmente 1.000 W/m2 y 25ºC).  Esto quiere decir que el fabricante ha hecho un montón de pruebas en paneles diferentes en esas condiciones y de media le sale esa potencia (en la realidad cada panel tendrá sus características propias y diferentes, aunque muy parecidas).

Pues bien, un panel bajo las mismas condiciones, no funciona igual a una temperatura que a otra, y la potencia que entrega en el punto de máxima potencia de su curva tensión-voltaje irá variando inversamente con ella, o sea, a mayor temperatura el módulo será capaz de entregar una potencia menor…y viceversa (los paneles de zonas árticas van de maravilla los días soleados).

Estas son las curvas corriente-tensión de un mismo fabricante para un panel policristalino, monocristalino y monocristalino PERC

Como se ve, el aumento de la temperatura hace que la tensión para el punto de máxima potencia se reduzca, o en otras palabras, a un panel le sacas menos chicha cuanto más caliente esté, o sea, en verano.

Esto que vemos gráficamente el fabricante también lo da en forma de fórmula en las hojas técnicas de los paneles y se llama coeficiente de temperatura, que para los ejemplos anteriores es:


  • Poli: -0.410%/ ℃
  • Mono: -0.38001%/°C
  • Mono PERC: -0.36%/℃

Por ejemplo, en idénticas condiciones y si sólo varía la temperatura de la célula, quiere decir que estos paneles de 100W si pasaran a funcionar de 25ºC a 60ºC (35 ºC de incremento), entregarán en su punto de máxima potencia en vez de 100W:


  • Poli: -14.35% -> 85,6 W
  • Mono: -13.3% -> 86,7 W
  • Mono PERC: -12,6% -> 87,4 W

Pero es que da la casualidad de que cuando hay más horas con el Sol atizando fuerte es en verano así que en la época en que más energía generan es en la que más se recorta la potencia que pueden entregar. Resulta que nos acabamos de instalar una planta de 10 kW de paneles a la que le hemos conectado un inversor de 10 kW y justo cuando más energía debería producir el inversor no da más allá de 8-8,5 kW 

La solución

¿Cómo solucionar esto? Pues efectivamente, poniendo un extra de paneles (ahora que valen tan poco esto será un problema menor) pero ¿cuántos? Lo normal que suele poner la gente es entre un 10% y un 30% más que la potencia del inversor. En el caso anterior instalaríamos entre 11 y 13 kW.

Ojo que tampoco podemos poner potencia de panel alegremente porque corremos el riesgo de quemar el inversor algún día frío pero soleado de invierno, así que habrá que cuadrar ese extra de paneles con la máxima tensión admisible del inversor.

A modo de ejemplo, en mi instalación de #autoconsumo, el día que más energía se produjo fue el 3 de abril. Apuesto que ese día en Madrid fue despejado, frío y seguramente con viento.

lunes, 6 de julio de 2020

Resumen del mercado eléctrico en junio: confirmado el repunte ...y los precios bajos

AGRADECIMIENTOS

Antes de empezar con el resumen, quiero agradecer públicamente a:

Gaby V - Sergio SM - José Luís DLF - Ramón R - Mamen A - Ferrán R - Ricardo E - Luís Carlos P - Manel R - Miguel G - Miguel A - Pablo O - Francesc B - Angel D - José Manuel G. - Jaime T - Daniel M - Alejando C - Pablo O - Eloy S - J Manel L - Marcial G - Catalina G - Marta B - Álvaro L - Soledad M - Luís G - Ricardo E 

Por esos cafés virtuales (y alguna caña también) a los que me habéis invitado y que van a favorecer que pueda cambiar de portátil para poder seguir escribiendo sobre el mercado eléctrico:
Este resumen va dedicado a vosotros.

Si te animas tú también, al final del artículo tienes el enlace para hacerlo. Entre todos los que me habéis invitado a estos cafés sortearé un monitor de electricidad por internet que ya no uso pero que está como nuevo.
 ¡Gracias chic@s!


Pues ya lo comentaba en el resumen del mes pasado y no podemos pretender que lo bueno dure para siempre: seguimos de subidas, algo lógico según se va recuperando la demanda y va apretando el calor, pero como también dije el mes pasado, que tampoco nos ofusquen estas subidas porque los precios que estamos disfrutando a todos los niveles siguen siendo extraordinariamente bajos, y eso también se nota en la factura. Veámoslo.

Precios regulados domésticos - PVPC

La factura sube (por segundo mes consecutivo) un 3,3% hasta 51,3 € y esto es un 12,4% más barata que la del junio anterior o un 14,3% más barata que la de los 4 últimos junios, confirmando pues que a pesar de la subida, nos encontramos ante un buen mes de junio. De hecho es tan bueno que no disfrutábamos de estos precios para este mes desde hace 10 años, o sea, junio de 2010 donde la factura fue ¡de la misma cuantía!


Como ya sucediera en los últimos 3 junios, los precios del valle de la tarde (16-17h), de media, son inferiores a los de la madrugada (04-05h): 8,3 frente a 8,9 céntimos €/kWh. El precio medio del mes ha quedado en 8,89 céntimos €/kWh y aunque oscilando con el mercado mayorista de electricidad, la tendencia día tras día no ha parado de subir ( y así desde primeros de mayo). El porqué de esta subida la encontramos en un tema puramente estacional: las grandes fuentes renovables (agua y viento) van aflojando fuelle, dejando paso a otras más caras (gas) para cubrir una demanda que además empieza a ser creciente, desde mediados de mayo, pero especialmente en los últimos 10 días del mes.


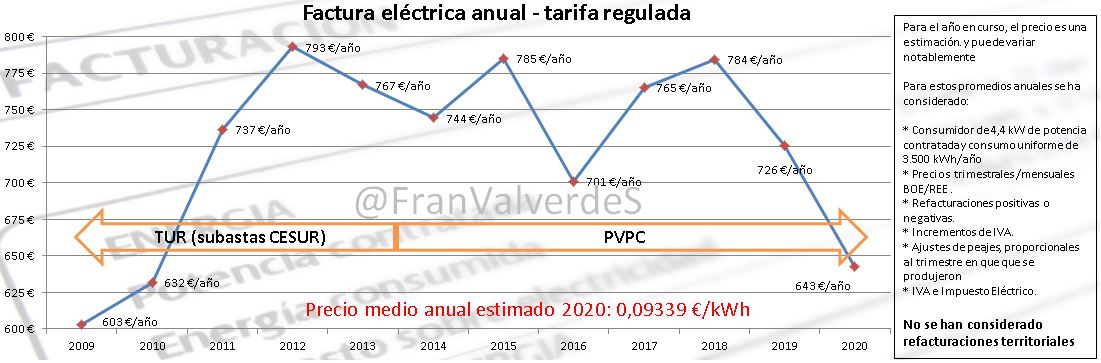
La previsión para el precio medio de la energía para el año completo sube a 9,34 céntimos €/kWh mientras que la factura anual sube con este empujón 2 euritos hasta los 643 €  y seguramente seguirá haciéndolo los próximos meses. Hay que tener presente que la factura media de los últimos 4 años es de 744 €.

Tal como se preveía, la compensación por los excedentes del autoconsumo en PVPC sigue subiendo acorde a la tendencia del mercado mayorista de la electricidad, quedando la media de este mes en 3,05 céntimos €/kWh (en junio del año pasado estaba en 4,7), nada menos que un 44,5%. Como siempre las horas mejor retribuidas son las del pico de la noche (21 a 24h). Las horas solares han estado oscilando, de media, entre los 3,1 céntimos de la mañana hasta  los 2,6 del valle de la tarde (16 a 17h).

Mercado mayorista de electricidad - OMIE

Con sus más y sus menos, el mercado sigue con la tendencia alcista marcada desde primeros de mayo y tiene un potente repunte del 44% hasta 30,62 €/MWh (veníamos de valores muy bajos), esto son unos 4€ más que su última cotización en OMIP. A pesar de esta importante subida, el valor en sí es bastante bajo y representa el junio más barato al menos desde 2009 que llevo registros, es un 35,1% menor que el del año pasado o un 37,1% inferior al de la media de los últimos 4 junios.


El precio medio anual de momento está en 29,02 €/MWh y el estimado del año completo en 33,65 €/MWh aunque lo normal sería que finalmente terminara algo más arriba. Va a depender de si se reactivan las economías y no hay rebrotes importantes de la COVID19.

Este mes no ha habido récords de horas/días caros/baratos y la media de precios ha estado oscilando sobre los 30 €/MWh de 0 a 21h y sobre los 35 €/MWh en el pico de la noche de 21 a 24h. Como ya sucediera el junio anterior, el valle de la tarde es inferior al de la noche. La media de spreads diarios nuevamente sale bajita sobre los 11 €, aunque no tanto como el junio de 2017 que fue de 9.

Las razones de esta subida son las mismas del mes pasado: menos energía barata en el sistema (en mayo fue la nuclear) que es sustituida por energía más cara (ciclos) para satisfacer una demanda poco a poco creciente (ya sólo es inferior al 8% que la del junio pasado, pero si hablamos de energía generada sólo es un 5,8% inferior) además de un incremento importante en el CO2 (un 23% en el mes) y a lo que hay que sumar el creciente coste del agua, pero por otro lado la razón de que tengamos estos precios comparativamente tan baratos es que precisamente el combustible de los ciclos está muy barato.

Novedad con respecto a los bilaterales: los ciclo han vuelto a realizar alguno, el primer mes de este año que lo hacen, eso sí, por muy poca energía, 9,7 GWh (el 0,38% de su energía del PBF)  mientras que el carbón (que el mes pasado no los hizo) lo ha realizado por 37 GWh (el 40%) y sin grandes novedades con el resto de fuentes.

Con respecto a los precios marginales, si en mayo el carbón fijó el precio 1 sola en todo el mes, en junio ¡no lo ha hecho ninguna de sus horas! Nuevamente vuelve a ser la gran hidro la que más horas marca precio, especialmente en los picos horarios de mañana y noche. Además vuelve a ser la fuente de precio marginal más caro, incluso que el de las turbinaciones de los bombeos (como también sucediera en mayo). Los ciclos suelen hacerlo en los valles de noche y tarde y las renovables/cogeneraciones especialmente también en el valle de la tarde.

Futuros

Subidas generalizadas en todos los horizontes temporales, dándose con mayor intensidad en los más cercanos (julio y agosto en producto mes y tercer trimestre en ese otro) y en menor intensidad en el resto. De momento el YR21 se mantiene por debajo de los 45 €/MWh, pero es sólo cuestión de tiempo que rompa esa barrera, más si se cumplen las previsiones de algunos agentes del sector que prevén importantes repuntes del Gas Natural para el final del verano. Iremos viendo.

Cierra Q2 en 23,15 €/MWh, 2,55 € por debajo de su última cotización en marzo y estando todos los cierres por encima, así que, como ya ocurriera con el Q1, aquellos consumidores que hayan cubierto parte de su consumo de este segundo trimestre con el producto Quarter, habrán salido notablemente perjudicados (no así sus contrapartes) ya que el grueso de la energía negociada lo fue entre 40 y 48 €/MWh.

Fuentes de generación y emisiones

La estacionalidad hace mella en la hidráulica y eólica y desciende de manera importante su producción: un 25% y un 16% respectivamente. Por el lado contrario repunta de manera muy importante la generación con ciclos (81%), la nuclear, tras recuperarse del importante bajón de mayo (entre recargas y bajadas de carga) y eso que no ha sido hasta el último día del mes que el parque se puso al 100%. En menor medida lo hace también la solar térmica y el carbón.

Las tecnologías solares van ganando terreno y si el mes pasado aportaron el 12,5% de la generación, en junio sube hasta el 13,6% cuando lo normal otros años es que apenas llegara al 8% ¡menuda progresión, y esto sólo acaba de empezar!

El carbón, a pesar de haber subido casi un 43% se queda a un nivel sólo algo menor que el del año pasado (46 MWh menos) y desde luego muy inferior al de años anteriores (un 83% menos que la media de los últimos 4 junios). El hecho de ser inminente el cierre de varias plantas, no significa que sea a partir de ahora cuando comienza la agonía del carbón como la mayoría de medios generalistas apuntan, lo fue entre marzo y mayo del año pasado, cuando la conjunción de coste de combustible+CO2 en comparación con los ciclos hizo que perdiera rentabilidad la generación con carbón a favor de la de ciclos.

La fuentes que más han generado a nivel peninsular han sido, por orden, nuclear ciclos y eólica. A nivel nacional, nuclear y ciclos intercambian posiciones, quedando por tanto los ciclos en primer lugar. Para lo que va de año serían nuclear, eólica y ciclos (por los pelos porque la gran hidro le pisa los talones).

Con respecto a la generación renovable, vuelve a arrojar un porcentaje superior al de otros años, impulsada por el buen comportamiento de la eólica/solar en conjunción de una demanda algo inferior a la de otros junios. Se ha situado en el 45,2%. y podría haber estado mejor si se hubiera generado más con agua, ya que la producción con esta fuente ha estado entre un año de sequía y uno normal, diría que algo floja para el nivel de embalsado existente.

Las emisiones de CO2 siguen muy contenidas y este mes sólo se han emitido 3 millones de toneladas a la
atmósfera, aún así ese valor representa un incremento del 31,3% con respecto a mayo, pero también un 23% menos que el junio del 19. Para estos 6 primeros meses del año se han emitido ya 16,6 millones de toneladas, un 32,4% menos que en el mismo periodo del año pasado (8 millones de toneladas menos). El factor de emisión sube del 0,13 al 0,16 Mt CO2/MWh y la media del año de momento está en 0,138.

Junio cierra con un saldo neto importador por las interconexiones de 262 GWh, disminuyendo las importaciones de Francia hasta 786 GWh, las exportaciones a Portugal hasta 504 GWh y aumentando las exportaciones a Marruecos hasta 21 GWh.

Mercados europeos

En mayo todavía algunos mercados continuaban con las bajadas de meses anteriores, pero en junio ya no, todos suben con ganas....excepto los nórdicos que nuevamente ¡parece que van a su bola y continúan con las bajadas! Y cuando hablamos de subidas ya sabemos cómo funciona nuestro mercado mayorista ¿no? efectivamente nuestro comportamiento cohete/pluma nos ha hecho, este mes, ponernos a los ibéricos en la cabeza de precios en los principales mercados europeos, seguidos de cerca por Reino Unido e Italia (lo que vengo llamando la 2ª división). En el lado opuesto, los más baratos, han sido, nórdicos, Bélgica y Francia.


Los países que suben con más intensidad son Francia, Bélgica y Alemania. Si comparamos con la media de los últimos 4 junios, para todos los mercados está resultando un mes barato, pero en especial para los nórdicos con mucha diferencia y en menor medida a Italia y Reino Unido.

Llegados a la mitad del año, los mercados con mayor precio medio son los habituales Reino Unido (32,69 €/MWh), Italia (32,23 €/MWh) e ibéricos (ESP-29,04 / POR-29,08 €/MWh) mientras que los más baratos son nórdicos (10,49 €/MWh), Alemania (23,38 €/MWh) y Francia (23,69 €/MWh).

Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!