CO2 global ¿vamos bien?

miércoles, 1 de abril de 2020

Confinamiento por el COVID19 una oportunidad para ahorrar en la factura de la luz

Vamos camino de las 2 semanas encerrados en nuestras casas por la maldita pandemia originada por el Coronavirus Covid19 y todavía nos quedan, al menos otras dos por delante. 

Son tiempos de teletrabajo, de estar en familia, de ocio, de cocinar y un sinfín cosas más que irremediablemente se traduce en una cosa: tiempos de mayor gasto eléctrico y posiblemente una mayor factura de la luz. Por eso ahora más que nunca, es tiempo de aprender un poco de este tinglado para reconvertir lo que pudiera ser un quebradero más de cabeza en una oportunidad para rebajarla, sin renunciar a ninguna de las actividades que hacemos en nuestro día a día de confinamiento. Veamos cómo.

Ahorrar energía ahorra ná y menos en la factura

Que si poner regletas con interruptor para desconectar varios electrodomésticos del tirón (y aquí siempre se pone a la tele de ejemplo y es donde menos merece la pena), que si cambiar a luces led, que si apagar las luces que no se usan y un montón de recomendaciones que nos pueden suponer volvernos casi locos para arañar a la factura...¿10-20 € al año?

Lamentablemente y por cómo está diseñado nuestro sistema de facturación eléctrica, ahorrar energía es efectivo, pero es la segunda derivada: lo que más ahorro nos va a suponer es optimizar los parámetros técnico-administrativos de nuestra factura, algo que no supone cambio de hábitos pero que por un coste nulo o muy bajo obtendremos grandes beneficios económicos. Repasemos los más importantes, teniendo presente que si queremos hacer alguna de las actuaciones propuestas, es tan sencillo como realizar una llamada telefónica al nº de teléfono de atención al cliente indicado en la factura.

  • Bajar la potencia contratada

Hay un coste en la factura que pagamos siempre, hagamos consumo o no: el fijo o término de potencia. Para una familia de consumo normal, esto supone el 30% de la factura, por lo que no es algo despreciable y conviene tener bajo control. Sin embargo ¿alguna vez te has planteado por qué no viene información sobre la potencia demandada en la factura ahora que ya tenemos esa info con los contadores nuevos? 

Tenemos un concepto, la potencia, por el que se le cobra al consumidor, pero no se le facilita suficiente info para poder actuar sobre él. Afortunadamente las grandes distribuidoras (menos UFD, la distribuidora de Naturgy) ya nos ofrecen esa información y dándonos de alta en sus websites podremos saber a hasta qué potencia podremos bajar. La potencia contratada debe ser múltiplo de 0,1 kW y cambiarla supone un coste de 11€, pero sólo con una bajada de 0,3 kW ya nos saldrá rentable. Por cada kW que seamos capaces de bajar, nos estaremos ahorrando al año más de 52€

La distribuidora no es la compañía que nos pasa la factura todos los meses, esa es la comercializadora, pero entonces ¿cómo podemos saber cuál es nuestra distribuidora? Muchas veces viene directamente en la factura, pero si no es así, tendremos que buscar en esta, el código CUPS y fijarnos en sus 6 primeros dígitos. En la imagen se delimitan sus ámbitos de actuación (son monopolios territoriales) y el comienzo de sus códigos CUPS.

Sólo tendréis que localizar cuál es la vuestra y daros de alta como clientes en su web (¡tened vuestra última factura a mano!) para poder observar vuestras demandas de potencia y hasta donde poder bajar.

  • Pasar a una tarifa con Discriminación Horaria

Todavía una gran mayoría de los consumidores está con una tarifa donde el kWh cuesta lo mismo a cualquier hora del día (o con ligeras variaciones en el caso del PVPC), sin embargo a la inmensa mayoría de consumidores les trae más a cuenta el estar en la tarifa con Discriminación Horaria. En esta tarifa hay 2 grandes bloques de precios, uno "barato" de 14 horas de duración y otro "caro" de 10 horas. Lo que varía de uno a otro es el coste de los peajes, no de la energía. Justo este pasado domingo 29 de marzo se ha pasado del horario de invierno al de verano, siendo las horas baratas de 23h hasta las 13h del día siguiente.


Cambiarse a Discriminación Horaria tiene un coste de 11€ pero puede suponer un ahorro medio de unos 6€/mes (dependerá de cómo se consuma en cada caso). No es mucho pero en un año hablamos de unos 72€ que de no hacer el cambio nuevamente estarías regalando.

Para saber si te compensa o no realizar el cambio:
1. Si estás en PVPC la misma factura te lo dice: hay que mirar la letra pequeña después del apartado "detalle de la factura" ahí te viene cuánto te habría costado esa misma factura con las modalidades de DH. Sólo tienes que ir mirando unas cuantas y ver si te sale rentable o no.
2. Algunas comercializadoras/distribuidoras en tu consumo del mes, te indican el % en valle/punta. Si el porcentaje de valle es de un 30% o superior te sale rentable cambiarte a DH
3. La opción más complicada: entra en la web de tu distribuidora (no la comercializadora) y bájate los datos de tu contador de varios meses y a continuación sube el/los fichero(s) descargado(s) .CSV en el simulador de factura de la CNMC, sólo tienes que echarle un vistazo a los resultados.

Previsiblemente para el año que viene obligatoriamente todos los consumidores domésticos tendremos Discriminación Horaria, aunque será diferente a la aquí expuesta.

  • Cambiar a mercado regulado

La mayoría de la gente desconoce algo tan básico como si su contrato está hecho con una comercializadora regulada (PVPC) o de mercado libre y es algo fundamental ya que actuar en esto nos permitirá conseguir ahorros sustanciales a coste 0. Si tu factura la emite alguna de estas compañías, estarás en mercado regulado y si no es así estarás en mercado libre:

Listado de comercializadores de referencia (COR):
  • BASER COMERCIALIZADORA DE REFERENCIA, S.A. (EDP)
  • ENERGIA XXI COMERCIALIZADORA DE REFERENCIA S.L.U.(ENDESA)
  • TERAMELCOR SL (MELILLA COR)
  • COMERCIALIZADOR DE REFERENCIA ENERGÉTICO, S.L.U. (CHC)
  • RÉGSITI COMERCIALIZADORA REGULADA, S.L.U (VIESGO)
  • COMERCIALIZADORA REGULADA, GAS & POWER (NATURGY)
  • CURENERGÍA COMERCIALIZADOR DE ÚLTIMO RECURSO S.A.U. (IBERDROLA) 
  • ENERGÍA CEUTA XXI COMERCIALIZADORA DE REFERENCIA S.A. (CEUTA COR)

Normalmente con las pequeñas comercializadoras de mercado libre no suele haber mayor problema y casi siempre son "tus aliados", pero con las grandes (y algunas otras de las pequeñas también) hay que tener mucho cuidado. Veamos, siempre que una comer te ofrece descuentos hay que huir de ella, porque eso supone que cuando acaben te subirá la factura considerablemente. Cuando vayas a firmar con una comer de mercado libre también tienes que tener cuidado que no te "cuelen" servicios adicionales inútiles para tí (seguros, manitas, etc) o de que las cláusulas de modificaciones de precios, que estos no incluyan actualizaciones periódicas, ni subidas por IPC ni de cualquier otra índole que no sean por cambios en las partes reguladas (peajes).

En mercado libre, las comercializadoras imponen sus condiciones y precios, siendo estos últimos y con mucha frecuencia en el caso de las grandes, más elevados en todos los conceptos de la factura donde pueden "meter mano" (fijo, consumo y alquiler de contador)

Todo lo anterior no sucede en el mercado regulado (PVPC), donde no hay permanencias, actualizaciones de precios ni servicios adicionales de ningún tipo y los precios son los más ajustados posibles. Sin embargo, el mercado regulado depende del comportamiento del mercado mayorista de electricidad y por tanto no dispone de un precio fijo.

El mercado mayorista lleva ya un tiempo a la baja y por tanto la factura regulada, el PVPC, también. Para que compruebes de qué magnitud estamos hablando, coge unas cuantas facturas y compara con estos precios medios convertidos a fijo:

Sin discriminación Horaria:
2019: 0,111613 €/kWh 2018: 0,124558 €/kWh
2017: 0,120996 €/kWh 2016: 0,104393 €/kWh

Con Discriminación Horaria (media 50-50% punta-valle):
2019: 0,096654 €/kWh 2018: 0,108700 €/kWh
2017: 0,106387 €/kWh 2016: 0,089936 €/kWh

Previsión 2020: 0,0938 €/kWh, con DH: 0,0817 €/kWh

Como mencioné anteriormente, todos estos cambios no son incompatibles con la fórmula tradicional de ahorrar energía, así que llegó el momento de quejarte menos por lo que ha subido la luz y ¡ponerle remedio!

P.D. imprime el horario de DH, recórtalo y ponlo con un imán en la nevera, así lo tendrás a mano siempre

Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!


viernes, 27 de marzo de 2020

Europa, electricidad y coronavirus

Llevamos ya una semana de confinamiento en casa y podemos empezar a ver algunos datos interesantes relativos a la electricidad y sus precios e incluso comprarlos con los de otros países vecinos que también han tomado (o no) medidas similares de confinamiento.

Utilizaré casi todos los datos para analizar de los extraídos por la herramienta Janus de  Gnarum por la sencillez y facilidad para conseguirlos.

Antes que nada indicar que las tendencias de la demanda en estas fechas y en situación normal es siempre a la baja debido a cada vez el menor frío. Esto se da generalmente y en España hasta abril-mayo, fechas en las que la demanda vuelve a subir por la conexión de aires acondicionados según va aumentando el calor.

Indicar también que analizaré las 3 primeras semanas de marzo, desde el lunes día 2 hasta el domingo 22

España

Bajón importante a partir de la fecha de confinamiento (15 de marzo que coincide con la semana 3): si hasta entonces la bajada de la demanda con respecto al mismo día de diario de la semana anterior era de entre el 0,1 y 4% (dependiendo del día), a partir del domingo 15 y hasta el martes 17 la bajada ha sido de algo más de un 5%, el miércoles 18 un 8%, el jueves 19 un 14% para empezar a moderarse el viernes con un 11%, el sábado un 4% y hoy domingo tan sólo un 2% . El promedio de bajada en esta primera semana de confinamiento está en un 7% (un 10% respecto a la primera semana del mes)

Los precios del mercado dependen de muchos factores, supuestamente uno fundamental sería la demanda, pero en España se ve que cuando es a la baja no parece ser tan importante, ya que no han caído en la misma proporción que en otros países, de hecho la dispersión demanda/precios muestra una nube muy ancha y un coeficiente de determinación (R2) penoso (lo bien/mal que explica la línea de tendencia la muestra de datos, siendo 0 nula relación y 1 relación completa).

Otro fenómeno curioso se ha dado con la coincidencia/decalaje entre los picos de demanda y precio de la mañana, si en las semanas previas más o menos coincidían, los primeros días del confinamiento, el pico de demanda de la mañana se dio sobre las 12-13h, sin embargo el pico de precios se seguía manteniendo a su hora habitual de las 8-9h ¿la inercia de los traders?¿órdenes programadas sin cambio? Si alguien tiene una explicación a esto ¡estaría muy agradecido de escucharla! En este tuit tenéis la gráfica.

Y por último otra curiosidad. Esta situación de alarma con la gente confinada en sus casas y un montón de empresas cerradas le pilló a REE en un escenario nuevo y con las previsiones de consumo un poco reguleras: el primer día de confinamiento (domingo 15) fue el día en que el coste de los servicios de ajuste (los que entran después del mercado y garantizan la calidad y el suministro) fueron los más caros del año, superando a los del día 1 de enero. Este domingo fue la tormenta perfecta ya que es en ese día cuando dichos servicios sufren el pico de precio. Los siguientes días, para no ser fin de semana, también han sido de los más caros del año en ese sentido.

Italia

En Italia el confinamiento empezó 5 días antes, el día 10 (el martes de la semana 2) día desde el cual la demanda cayó en picado y de manera mucho más pronunciada que en España: un promedio del 8,5% en la segunda semana y de un 19% en la tercera semana.

La dispersión demanda/precio spot es mucho más estilizada y su R2 explica mucho mejor los precios que la española, o dicho de otra forma, se ve que en Italia hay una relación entre la demanda y el precio mayorista mucho mayor que en el mercado español.


Francia

En Francia el confinamiento empezó 2 días después que en España, el martes 17 (semana 2) y desde ese día la demanda también ha caído en mayor medida que en España: La semana 2ª (sin confinamiento) un promedio del 10% y la semana 3ª (con confinamiento) del 14,5% (23% con respecto a la semana 1).

Al igual que sucediera con Italia, la dispersión demanda/precio spot genera una nube más estilizada que la nuestra con un R2 muy parecido a la italiana y muchísmo mejor que el nuestro. Nuevamente se ve una relación importante entre demanda y precio

Alemania


En Alemania no ha habido confinamientos hasta mediados- finales de la 3ª semana (y sólo parciales por regiones o municipios), así vemos incluso un repunte de la demanda en la 2ª semana (+1,3%) y una caída de esta a partir del miércoles 19. La caída de la 3ª semana con respecto a la 2ª se sitúa en el 5%

Por otro lado, la dispersión demanda/precio Spot tiene un coeficiente de determinación es muy similar al español y se ve que la demanda no es un factor tan director en los precios como otros (seguramente la generación renovable).

Principales mercados europeos

Viendo la evolución en los principales mercados europeos, observamos como a España le cuesta bajar de la franja de los 25-30 €/MWh a pesar de la caída de demanda, la constante bajada de precios en los nórdicos o cómo Italia ha subido a 1ª división al desplomarse drásticamente de precios en los últimos días de la tercera semana..


Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!


lunes, 9 de marzo de 2020

Resumen del mercado eléctrico en febrero: nuevas bajadas

Pues seguimos en la misma línea que la mayoría de los meses anteriores con todos los indicadores y precios a la baja: baja la factura, el mercado mayorista, las emisiones de GEI, la demanda... ¡todo abajo!

Y lo bueno es que tiene toda la pinta de que no va a cambiar a corto plazo a menos que suceda algo inesperado como la reactivación económica ( y del gasto de gas) de los países asiáticos con China a la cabeza tras pasar el peor momento con el asunto del coronavirus, pero es que a estas alturas del año ya ni eso afectaría tanto con la primavera llamando a la puerta.

Precios regulados domésticos - PVPC

Algo que seguirás sin ver en los telediarios: bajonazo de la factura regulada en casi un 11% hasta los 52,6 € y aunque estamos ante un magnífico febrero, en la última década fueron aún más baratos el de 2016 (51,5 € o el de 2014 (51,9 €). Las causas de estar disfrutando de estos precios regulados tan estupendos los últimos meses no han variado: un mercado mayorista a la baja y unos costes de la energía (lo que no es mercado mayorista, o sea costes de los mercados intradiarios, servicios de ajuste e interrumpibilidad básicamente, ya que el resto de conceptos no han variado sustancialmente) en los que seguimos marcando récords a la baja: si otros febreros estos costes suponían entre 2,2 y 3,5 céntimos€/kWh el de este año ha sido de sólo 1,7.


Los precios bajos se han dado a cualquier hora del día y si comparamos con los de febrero del 16, son todos mayores (especialmente de madrugada) a excepción del pico de la noche que es idéntico. Lo que si se nota es un spread de precios valle-pico muy reducido, como si fuéramos hacia una tarifa plana a lo largo del día, o dicho de otra manera, la variación de precios entre baja demanda y alta cada vez es menor.

El precio medio del mes ha quedado en los 0,097356 €/kWh y la previsión para la factura de todo el 2020 sigue a la baja, hasta los 671€. De confirmarse sería la factura más baja de la última década con un precio medio de 9,91 céntimos de €/kWh. Recuerdo que todo lo dicho aquí se refiere a la factura regulada PVPC de las cuales estamos menos de la mitad de los consumidores. La otra mayoría se encuentra en mercado libre pagando más o mucho. Cualquiera puede cambiarse a la factura regulada y es tan fácil como hacer una llamada telefónica.

Con la bajada del precio mayorista, baja también el coste medio de la compensación para autoconsumos en PVPC: de 4,096 céntimos€/kWh de enero a 3,57 céntimos€/kWh

Mercado mayorista de electricidad - OMIE

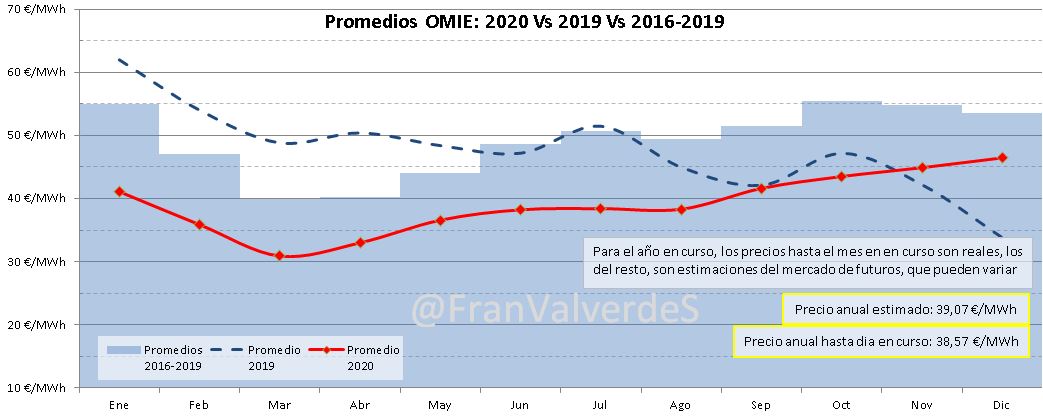
Cierra febrero en 35,87 €/MWh lo que supone una bajada de casi un 13% y nos sitúa casi un 24% por debajo de la media de los últimos 4 febreros y un 33,5% por debajo del de 2019, nuevamente un mes estupendo y sólo superado en esta última década por los de 2016, 2014 y 2010.

Al igual que sucediera con los precios domésticos, la media de spread entre picos y valles es la más baja de los últimos años, esto quiere decir que aunque el pico de la noche no aumenta, los precios valle cada vez son menos bajos.


La mayoría de días, el precio medio ha estado oscilando entre los 25 y 35 €/MWh y hemos tenido las 3 horas más bajas del año, siendo la mayor de ellas de 5,1 €/MWh del domingo 16. También nos ha traído los 4 días más baratos del año, siendo el precio medio diario más bajo del año el último día del mes, con 16,6 €/MWh.

El precio medio en estos primeros 2 meses del año asciende a 38,57 €/MWh y el estimado para todo el año a 39,07 €/MWh. Las razones de estos precios tan bajos las tenemos por un lado en el precio tan barato del gas natural debido a una sobreoferta en el mercado, pero por otro, a que la demanda también baja con más fuerza que otros años así como la nueva potencia renovable que, cuando hay recurso, empieza a dar frutos.


El agua es la que vuelve a marcar más veces el precio marginal, sobre todo en los picos de precios del OMIE de la mañana y noche (interviniendo en este último también la turbinación de los bombeos), haciéndolo ciclos y renovables/cogeneración en los valles de la noche y tarde. El carbón es la fuente que menos veces fija el precio y lo hace sobre todo en el valle de la noche.

Por otro lado no hay muchos cambios en la cantidad/composición de los bilaterales: nuclear y gran hidro son los que más porcentaje de energía mueven ahí. Todos los bilaterales de carbón se han hecho con la hulla subbituminosa y casi toda la energía de esta fuente se utilizan en ello (el 91%).

Futuros

Con un ligero repunte en los precios del Gas Natural a finales de enero, parecía que en febrero se iban a estabilizar los precios en OMIE, pero al final  el gas ha seguido cayendo tocando mínimo el día 11 de febrero y repuntando durante una semana hasta el 20 fecha en que vuelve a bajar con fuerza. Los futuros han seguido exactamente ese mismo comportamiento y han seguido cayendo en todos los horizontes temporales, como siempre de manera más agresiva en el mes+1 (marzo) y de manera menos pronunciada el resto.

La última cotización del Q1 en OMIP de diciembre cerró en 45,1 €/MWh y de momento está bastante más abajo, en 38,57 €/MWh aunque todo indica que cerrará sobre los 36 €/MWh o menos.

Fuentes de generación y emisiones

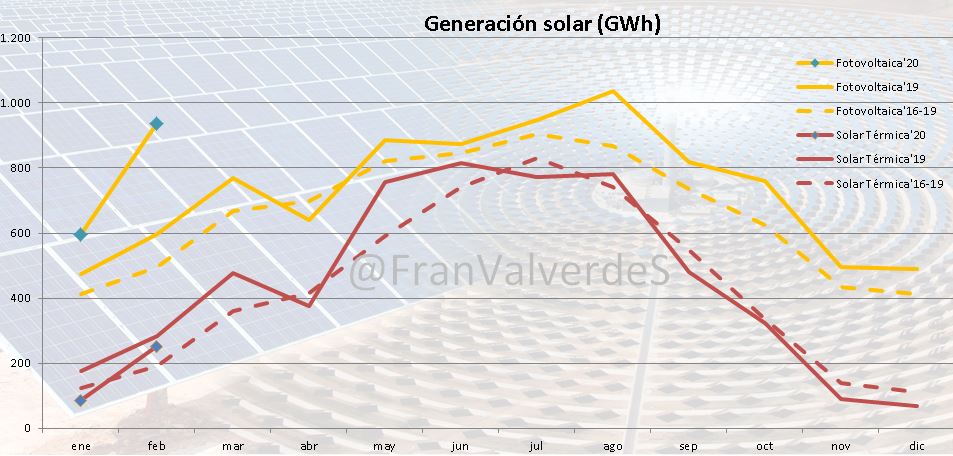
Las fuentes que destacan por incrementar producción, con diferencia y por una pura cuestión de estacionalidad, son las solares, destacando la termosolar con un incremento del 192% y la fotovoltaica con un 57%. Se da la circunstancia de que con el aporte de capacidad del año pasado y la del comienzo de este, se ha generado este febrero tanta electricidad de origen fotovoltaico como la de otros años en su punto máximo, julio, lo que indica que todo el año vamos a ver cómo mes tras mes se van a ir batiendo todo tipo de récords.

Por ejemplo el del día 20 de febrero, día en el que en una hora se generó tanta electricidad solar de ambas fuentes como la del parque nuclear al completo, récord superado con creces los días posteriores, y es que han sido especialmente los últimos 10 días los que se han generado en mayor medida con estas tecnologías.

Las fuentes que más han retrocedido han sido ciclos e hidráulica. El carbón casi no variado y ha retrocedido sólo un 3%. Con respecto a la generación eólica se ha despedido los últimos días del mes a lo grande, siendo necesario bajar la generación de todo el parque nuclear, excepto AscóI, lo cual no quita para que haya sido un mes muy mediocre y en los últimos años no se generaba tan poco con esta fuente excepto el febrero del año pasado.

Las fuentes de mayor generación han sido nuclear, eólica e hidráulica, las mismas y en el mismo orden que para el año completo.

El hueco térmico del mes está muy reducido debido principalmente a la potente bajada de la demanda (casi un 12%), pero también a la relativa buena generación con agua y en menor medida a la producción solar. Y como seguimos con el switch entre carbón y gas (vigente de manera acusada desde marzo del año pasado), la conjunción de ambos factores da como resultado unas bajas emisiones GEI de récord para un febrero: 3,1 millones de toneladas emitidas y un factor de emisión de 0,15 tCO2/MWh. En estos dos meses del año ya se ha emitido un 36,4% menos que en el mismo del año pasado. Según avancen los meses las diferencias con el año pasado no serán ya tan grandes y veremos si la nueva capacidad renovable rebaja significativamente las emisiones.

Con respecto a las interconexiones, aumentan las importaciones de Francia hasta un saldo de 1,2 TWh y cambian de signo las de Portugal: llevábamos siendo importadores de ellos desde noviembre del año pasado y ahora pasamos a exportar con un saldo de 0,15 TWh. Reducción notable de las importaciones desde Marruecos que arrojan un saldo de 0,026 TWh (mantengo las mismas unidades para que, comparativamente, se vea lo ridículo que supone esta interconexión y la importancia que le dan algunos).

Mercados europeos

Tras el repunte de enero en todos los mercados más relevantes de Europa (excepto los nórdicos que están en caída libre desde diciembre), bajan todos los mercados, los que más fuerte lo hacen son los nórdicos, Alemania y Francia. En el lado opuesto, los mercados que bajan con menor intensidad estamos los ibéricos (como no podía ser de otra forma), Reino Unido e Italia (lo que vengo llamando la segunda división).


A destacar los 2 días que Alemania tuvo precios negativos: día 16 (-8,27 €/MWh) y día 22 (-1,51 €/MWh). Aunque llevamos sólo 1/6 del año destacan los bajos precios medios anuales de nórdicos y Alemania.

Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!

lunes, 17 de febrero de 2020

Resumen del mercado eléctrico en enero: seguimos en racha


Pues nada, ha terminado enero como una consecución de los meses anteriores: ¡a la baja en todo! veremos qué sucede los próximos meses, pero si hablamos de precios bajos, nos encaminamos hacia los mejores del año, de marzo a mayo, cuando el agua es abundante y barata, sigue habiendo bastante viento y se consume menos (fósil) porque empieza a hacer menos frío, pero me temo que la clave estará en lo que pase con el precio del gas y/o del CO2. Lo iremos viendo

Precios regulados domésticos - PVPC

Sube la factura desde el mes pasado un 4,5% hasta los 59 €, pero que ello no nos confunda ¡es el enero más barato desde el de 2010! así es un 14,2% más barata que la del año pasado o un 12% más barata que la media de los últimos 4 eneros.


La mayoría de los días del mes los precios medios diarios han estado oscilando entre los 10 y 11 céntimos/kWh, para tomar finalmente un valor medio de 0,104722 €/kWh. Aún es muy pronto y pueden pasar muchas cosas en el año, pero la estimación para la factura anual baja 2 € quedando en 684 € y un precio medio anual de 0,101877 €/kWh

Mercado mayorista de electricidad - OMIE

Enero repunta desde diciembre hasta 41,1 €/MWh, valor muy parecido al de 2011 (41,19), lo que representa una subida del 21,6%, valor importante pero hay que tener en cuenta que diciembre fue anormalmente bajo y en cualquier caso el precio de enero es un 33,7% más barato que el de 2019 o un 25,3% que el de los últimos 4 eneros, estando nuevamente ante un mes realmente barato, comparativamente. 

La media de precios horarios ha sido baja con respecto a otros eneros, aunque no tanto como la de 2016, sin embargo el pico nocturno si ha sido muy similar, rondando los 50 €/MWh. De día, la media de precios han permanecido por encima de los 40 €/MWh, sin embargo por la noche, cuando la demanda es menor, bajan de ese valor, encontrando el mínimo de 4 a 5 (31,22 €/MWh) y siendo sólo ligeramente inferior al de los años 15 y 18.


Las razones de este repunte han sido dos, por un lado, un mayor aumento de la demanda y por otro una disminución de la energía eólica y por consiguiente un aumento de energías fósiles de mayor coste (gas y sobre todo carbón).

La previsión de precio anual sigue en caída libre hasta 41,6 €/MWh y de consolidarse, sería el segundo mejor precio de la década tras los 39,67 de 2016, pero aún queda mucho año y de todo puede pasar.

Con respecto a las fuentes que han marcado el precio marginal, el agua vuelve a recuperar su habitual protagonismo que perdió en diciembre a favor de la cogeneración/renovables, siendo la fuente que más horas lo ha hecho (43,3%) le siguen cog./renov. (29,3%) y más abajo los ciclos (22,4%), como es habitual desde marzo/abril del año pasado, el carbón se ha vuelto testimonial, haciéndolo en menor cuantía incluso que los bombeos. La horquilla de media de precios marcados se encuentra desde los 48,7 €/MWh de los bombeos hasta 36,5 €/MWh del carbón.

Futuros

Impulsados por el decreciente coste del Gas Natural, todos los horizontes temporales siguen a la baja, aunque parece que empieza a observarse una cierta resistencia en los primeros días de febrero. Resistencia que puede verse vencida si el precio del gas sigue tan a la baja como indican sus productos de futuros para el TTF: en enero cerró por debajo de 10 €/MWh y en estos primeros días de febrero ya se encuentra por debajo de los 9.

Y es muy posible que esto suceda ya que avanzamos hacia meses con temperaturas más benignas (menor demanda) y por otro lado es posible que el famoso coronavirus empiece a afectar más en los países asiáticos, con China a la cabeza. De afectar a su economía y por tanto a su consumo de gas, podría suponer ¡una mayor sobre oferta global de Gas Natural!

De momento el Q1 está a 39,71 €/MWh unos 5 € menos que su última cotización de OMIP en diciembre

Fuentes de generación y emisiones

¿Quién dijo que el carbón estaba muerto? Si bien es cierto que la generación neta del mes es la más baja de la historia, incrementa energía en un 136 % respecto de diciembre, pero también es verdad es que en diciembre se generó poquísimo con carbón. La generación con ciclos ha sido muy similar a la del año pasado, por tanto el hueco térmico de este mes ha sido inferior al de 2019 y del orden de un 30% a la media de los 4 últimos eneros.

Sólo 3 fuentes bajan energía: agua, viento y residuos. El resto suben, pero también es curioso que dos de esas 3 que bajan son de las que más energía han generado en el mes, así las fuentes que más lo han hecho, por orden, son: nuclear, eólica e hidroelectricidad, destacando esta última que con casi 4 TWh ha generado como no se hacía en un enero desde el de 2014, sin embargo la eólica ha estado muy floja y ha sido unos de sus peores eneros.

Cambio de signo de la conexión con Francia y así si en noviembre-diciembre el saldo neto fue exportador (gracias al viento y agua), en enero se pasa a ser de nuevo importador (0,96 TWh). El de Portugal también sigue siendo importador, aunque desciende notablemente de 0,84 a 0,49 TWh, Aumenta el de Marruecos hasta casi 36 GWh.

Al generarse más con fósiles, repuntan las emisiones de GEI hasta las 3,6 millones de toneladas de CO2 emitidas a la atmósfera, sin embargo es el valor más bajo registrado nunca para un enero. El factor de emisión queda en 0,16 tCO2/MWh. De seguir con el switch de generación entre carbón y ciclos desde el comienzo del año (el año pasado empezó en febrero, por los pelos, pero de manera contundente desde marzo) y con la incorporación de las nuevas renovables, hace presagiar un 2020 todavía con menor emisión que el pasado

Mercados europeos

Bajan precio con respecto a diciembre sólo 3 mercados: nórdicos (con fuerza), Reino Unido y Holanda (muy ligeramente) el resto suben, los que más los ibéricos seguidos de Alemania (los que estaban más abajo el mes pasado).

Mes barato para todos los mercados, si comparamos su spot con la media de los 4 últimos eneros. Especialmente para nórdicos, Reino Unido y Francia.

Curios el comportamiento del Spread de precios: se ha mantenido grande entre todos los mercados, excepto los días 5, 6, 23 y 24 en que se redujo a sólo unos 4 €/MWh en todos ellos menos el nórdico que ha mantenido una bajada constante de precio a lo largo del mes.

Como siempre el país con mayor volatilidad diaria de precios ha sido Alemania, mientras que el menor ha sido Reino Unido.

Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!


sábado, 1 de febrero de 2020

Resumen del mercado eléctrico en diciembre y 2019: ¡Magníficos!

Menos mal que se acabó el año 2019 porque ya se me estaban acabando los calificativos buenos... :)

Diciembre del 19 ha sido el colofón de un estupendo año donde hemos visto muchos records: de instalación y generación renovables, de baja emisión de CO2, días sin generación con carbón, precios mayoristas y facturas de la luz bajos como hacía muchos años que no se veían, en fin, un año bueno y un diciembre, comparativamente con otros diciembres....¡magnífico!

Precios regulados domésticos - PVPC

Este diciembre ha sido comparativamente espectacular, alcanzando la factura 56,4 € siendo el más barato de los últimos 8 años tras los 55,7 € de diciembre de 2010, desde entonces la factura doméstica para este mes ha estado oscilando entre los 65 y los 70 €. El precio del kWh quedó en 9,7573 céntimos de € y la media aritmética de todo el 2019 en 11,13 céntimos de €. Este sería un buen momento para coger tu factura y comparar a cómo lo has pagado y quizás momento de plantearse volver al precio regulado, el PVPC, porque de momento 2020 tiene muy buena pinta también.


De los últimos 8 años, 2019 ha sido el segundo, tras 2016, de factura más baja y no deja de asombrarme el poco eco que se ha dado de este hecho en los telediarios. De momento y aunque las cosas pueden variar radicalmente, todo apunta a que 2020 será más barato aún (686 € de factura anual y 10,19 céntimos de € el kWh), especialmente el primer semestre y superando a 2016, pero es algo que iremos viendo a lo largo del año.


Mercado mayorista de electricidad - OMIE

OMIE baja un 20% y ha cerrado el mes al increíble precio de 33,8 €/MWh, algo no visto desde el de 2009. El mes que tradicionalmente suele ser muy caro, el de 2019 trajo el regalo de ser nada menos que un 45,3% más barato que el del año pasado (o un 41,9% de la media de los últimos 4 diciembres).
Estos precios tan bajos del mes se han dado, de media, a cualquier hora. A destacar el fin de semana del 21 y 22 de diciembre, donde los precios no subieron de los 6,60 €/MWh en ningún momento, aunque el récord de hora más barata desde 2014 se dio en la madrugada del martes 24, de 4 a 5h con 0,03 €/MWh


La previsión para 2020 no puede ser mejor, con un precio medio anual de 41,75 €/MWh se convertiría en el segundo más barato de la década, tras 2016. Sin embargo queda mucho año por delante y de todo puede pasar.

Sorprende el bajo porcentaje de energía de bilateral que han tenido las nucleares en diciembre, sólo el 63% cuando habitualmente suelen tener 20 o 25 puntos porcentuales más. Será un bonito ejercicio para #LaPacaMola y #ElCaosEsTotal para analizar en abril, cuando hayan pasado 3 meses y tengamos ya todos los datos. La Fotovoltaica sigue por encima del 3% cifra que deberíamos seguir viendo aumentar con la incorporación de más potencia en el 2020. Con respecto a las fuentes que marcan el precio marginal, nuevamente como ya sucediera en mayo, la cogeneración/renovables ha liderado el número de horas este mes (sobre todo las nocturnas) aunque también al precio medio más bajo de todas: 25,8 €/MWh y sacándole 10 € a la siguiente, la turbinación de los bombeos. Este mes la media más cara ha sido para el carbón con 40,1 €/MWh.

Para todo el 2019 las fuentes que más horas han marcado precio han sido agua , cogeneración/renovables y ciclos

Fuentes de generación y emisiones

Increíble comportamiento de la gran hidro que bate records de generación para un diciembre con 4,9 TWh y es la fuente que más incrementa desde el mes pasado. y no es para menos porque ha llovido con mucha intensidad este mes y ha hecho subir las reservas de los embalses hidroeléctricos en 11 puntos porcentuales hasta el 51%: ¡lo nunca visto en estas fechas! Las nucleares también incrementan fuerte al volver a funcionar las 2 que estaban paradas por recarga (Cofrentes y Vandellós). Las fuentes que pierden más fuelle son las fósiles: carbón y ciclos.

Sin embargo la fuente que más ha generado ha sido la eólica con 5,4 TWh, seguida por la hidráulica y finalmente por la nuclear. En todo el 2019 las fuentes que más energía han producido han sido la nuclear, eólica y ciclos.

Como ya sucediera en noviembre, la aportación del agua y del viento hacen subir el porcentaje renovable del mes hasta el 51,5 %, más de 15 puntos por encima de lo normal en el mes y hacen que el año finalice con un porcentaje digno del 38,8%.

En cuanto a las emisiones GEI, 2019 gracias al switch del carbón al gas natural, es en el que nuestro sistema eléctrico ha emitido menos ¡nunca! En diciembre fueron 3 millones de toneladas lo que hacen que para el total del año se hayan emitido a la atmósfera 49,7 millones de toneladas: entre 10-15 millones de toneladas menos de lo que solía emitir. Si antes el carbón representaba el 59% de las emisiones, en 2019 pasó a ser de sólo el 25% cobrando protagonismo el Gas Natural de los ciclos combinados.

Mercados europeos

Bajadas en todos los principales mercados europeos. Gracias al agua y al viento nos ponen como el mercado más barato tras Alemania y Portugal, abandonando a Reino Unido e Italia como los más caros del mes. 


Sin embargo para el total del año seguimos en la segunda división, aunque eso si, con los precios más bajos en esa liga. Los mercados más baratos del año han sido por orden: Alemania, nórdicos y Francia

Si te ha gustado este contenido y te gustaría que siguiera publicando sobre mercado eléctrico ¿me ayudas a cambiar de portátil? Sólo tienes que pulsar el botón e invitarme a un café. ¡Gracias!