CO2 global ¿vamos bien?

jueves, 10 de octubre de 2019

Resumen del mercado eléctrico en septiembre: ¡Magnífico mes de récords!

Existe un indicador poco conocido para saber si las cosas van bien o mal en el sector eléctrico, especialmente cuando tiene que ver con los consumidores: cuando hay subidas la mayoría de medios sensacionalistas anuncian el fin del mundo, pero cuando hay bajadas hay silencio total por parte de estos medios (aquí quiero romper una lanza para la mayoría de medios especializados y de los generalistas, para el grupo RTVE: suelen dar la noticia tanto cuando hay subidas como bajadas). ¿Hace cuánto que no se oye nada sobre el recibo de la luz en esos medios sensacionalistas?...pues eso, que ¡estamos de enhorabuena! Veámoslo.

Precios regulados domésticos - PVPC

Aquí una de cal y otra arena (nunca he sabido cual de las dos es la buena y cual la mala). Como indicaba en la entrada anterior desde mediados de septiembre se va a empezar a refacturar a todos los consumidores de 11 CCAA, domésticos o no, con unos suplementos de peajes de 2013, especialmente significativos para las comunidades de Galicia, Castilla-León y Cantabria.

Ahora vamos con las buenas noticias: ¡baja la factura! (ah ¿que estás en mercado libre? entonces a ti no). Es el segundo mes consecutivo que baja, en un año en que, desde junio, estamos disfrutando de precios muy buenos. Es el mejor septiembre desde el de 2010. Esto es debido, por un lado, a que la factura doméstica está ligada a los precios mayoristas de la electricidad y ahí, como veremos luego, está habiendo un comportamiento muy bueno, pero por otro lado también seguimos con un comportamiento extraordinario en aquellos componentes que forman parte del coste de la electricidad fuera de lo que no es dicho mercado mayorista, especialmente el de mercados intradiarios y el de los servicios de ajuste y en septiembre ha marcado mínimos históricos en el PVPC.

La media de precios para este mes ha sido la más baja desde que existe el PVPC y casi a cualquier hora. El año más parecido fue 2016, aunque todas las horas fueron superiores excepto la 1 y la 24.


La mayoría de los días de la primera quincena los precios han estado oscilando entre 8 y 10 céntimos €/kWh, sin embargo en la segunda quincena subieron para oscilar entre los 9,5 y 11,5 céntimos €/kWh, situándose la media del mes con el perfilado de REE en 10,24 céntimos  €/kWh. La media del año se sitúa en 11,41 céntimos  €/kWh, buen dato para comparar con tu factura de mercado libre y sopesar si te conviene cambiar o no a precios regulados.


De cara a los próximos meses, será tiempo de volver a ver noticias alarmistas con la factura porque vienen subidas (todo lo bueno se acaba), a pesar de ello, la previsión para octubre es que siga siendo un magnífico mes, comparativamente con el de otros años y noviembre-diciembre ya serían más normales. La factura anual se sitúa en 745 €, más baja de lo habitual, pero no tanto como la de 2016 que fue de 703 € (la de 2018 quedó en 784 €)

Mercado mayorista de electricidad - OMIE

OMIE ha cerrado el mes en 42,11 €/MWh, esto es, casi 3 € menos de su última cotización en OMIP. Un valor muy bueno si lo comparamos con la media de los últimos 4 septiembres: 53,97 €/MWh (-22%) pero espectacular si lo hacemos con la del año pasado: 71,27 €/MWh o lo que es lo mismo ¡un 40,9% menos!

El mes ha tenido un comportamiento diferente en la 1ª que en la 2ª quincena: mientras que en la primera hubo mucha generación eólica (media diaria de 170 GWh) en la segunda el viento bajó a menos de la mitad (81 GWh) y eso se ha notado en el precio: 38,07 de media en la 1ª frente a 46,15 de la 2ª. El otro factor que ha influido en tener estos precios bajos sigue siendo el bajo coste del Gas Natural mayorista por la sobreoferta existente.

Ha sido el septiembre más barato desde el de 2009 y como sucedía con los precios domésticos, ha tenido la media de precios horarias más bajas casi a cualquiera de ellas y con valores parecidos a los de 2016.


El precio del año hasta el 30 de septiembre asciende a 49,92 €/MWh y la previsión para el año completo se sitúa en 51,39 €/MWh (la última cotización disponible en OMIP en 2018 para 2019 fue de 61,97 €/MWh). Los próximos meses son siempre de subida, aunque parece que octubre seguirá siendo bueno, no hay que perder de vista que la temporada de frío y mayor demanda está aquí mismo y por otro lado habrá que ver qué pasa finalmente con el Brexit que podría hacer bajar o no, de manera temporal, los precios de los derechos de emisión: un Brexit duro podría abaratar algo el CO2 y con acuerdo, o no afectaría o los encarecería, aunque hay quién piensa que ese asunto ya está descontado...¡lo veremos las próximas semanas!

En septiembre, al igual que en agosto, la mayoría de las horas marcó precio en OMIE los ciclos combinados, seguidos por el agua y cogeneraciones/renovables. Se sigue con la tendencia del agua marcando precio en las horas punta de precios y los ciclos/cogeneraciones/renovables en las valle. El carbón y los bombeos prácticamente no han marcado precios más que unas pocas horas al mes. Es curioso que la única fuente marginal que sube precios sean los bombeos, aunque con las pocas horas que han marcado precio, podría no ser más que una curiosidad estadística.

Con respecto a los bilaterales, curioso que el 40% de la energía que ha entrado por carbón haya sido mediante bilateral, mientras que los ciclos han vuelto a desaparecer del panorama. Pero el cambio más notable en estos últimos meses viene de la mano de la fotovoltaica que se ha disparado y copa ya mediante bilateral el 3,5% de su energía en el sistema. Y no hay más que ver la progresión de los meses anteriores y si en junio había 490 MWh de bilaterales, en julio, coincidiendo con la incorporación de nueva fotovoltaica, se pasaba a los 15,5 GWh (30 veces más), en agosto casi 34 GWh y en septiembre casi 29 GWh ¡brutal!

Las nucles siguen siendo las reinas de los bilaterales con más de un 85% de su energía, pero en septiembre la gran hidro tampoco ha ido muy por detrás con casi un 79%

Futuros

Empiezan a verse subidas, de momento bastante moderadas, para los próximos meses, aunque con algunas excepciones ya que octubre  está bastante lineal sobre los 48,5 €/MWh y tanto el Q2'20 como el YR20 sufren ligerísimas caídas hasta 51,3 y 55,83 €/MWh respectivamente. La última cotización para el Q3'19 quedó en junio en 56,5 €/MWh pero finalmente ha quedado bastante más abajo en 46,22....¡más de 10€ de diferencia!
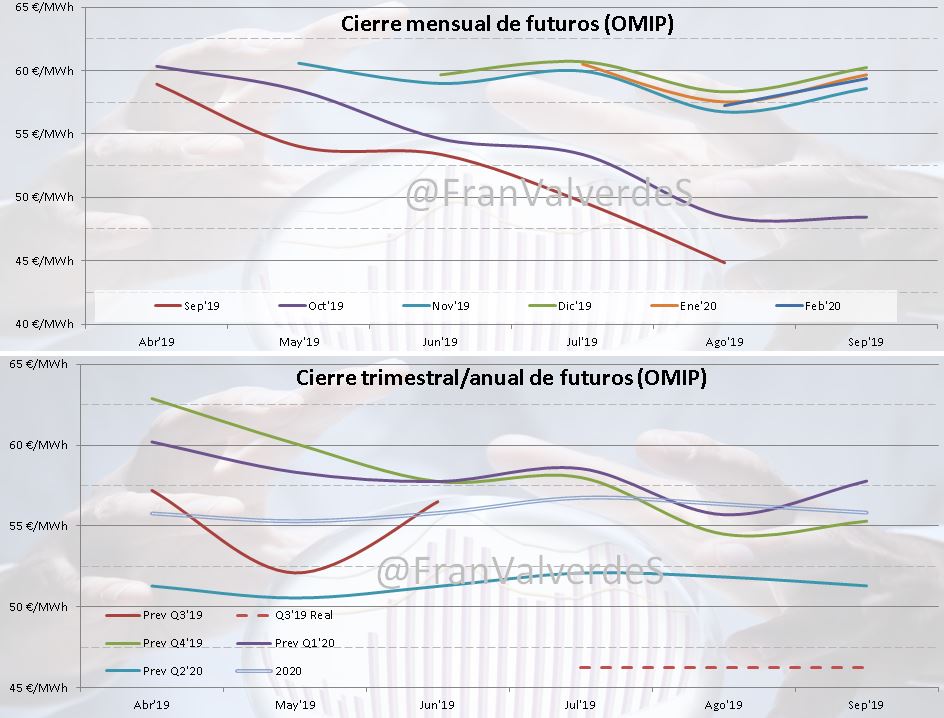
 

Así las cosas, todas las operaciones de compra en el Q3 de OMIP no fueron beneficiosas, al revés que las de venta que lo han sido todas, y es que nadie se esperaba estas bajadas de precios.

Fuentes de generación y emisiones

Dos únicas fuentes suben generación en septiembre el carbón y la eólica. El carbón sube poco de 362 a 457 GWh aunque dado lo reducido, en porcentaje es una cifra significativa 26%, además es muy curioso cuándo se ha dado ese incremento: justo con el repunte de precios del CO2 y el anuncio de una nueva posible gripe nuclear en Francia este invierno (la segunda semana del mes).  A pesar de este repunte, el carbón sigue con una generación bajísima, del orden de la décima parte de lo que solía generar en este mes.

Sin embargo con la eólica estamos de enhorabuena ya que casi se bate un
récord histórico: es el mes de mayor producción con esta fuente desde el de 2012 (3,9 TWh frente a los 3,7 TWh de este año), curioso siendo un mes donde tradicionalmente la eólica toca mínimos. La mayor parte de esa gran generación se ha concentrado en la primera quincena del mes.

Las fuentes que más han producido este mes son las mismas desde junio y son, por orden, ciclos combinados, nuclear y eólica. Este protagonismo de los ciclos se da al coincidir con el repunte habitual del hueco térmico y al haber sustituido esta fuente al carbón. Para el completo del año, las fuentes principales son nuclear, ciclos y eólica.

Seguimos con datos preocupantes de reservas hidroeléctricas al 35,5% y una cuota de generación similar a la de 2017, año de sequía importante. Por otro lado la cuota renovable, gracias al tirón eólico, la nueva incorporación fotovoltaica y una demanda floja, se sitúa algo por encima de lo normal, 32,7% suficiente para batir el récord histórico de generación de este tipo en este mes.

Con respecto a las interconexiones, se mantiene un nivel moderado de importación desde Francia (0,8 TWh/h, cuando suele ser entre 1,2 - 1,6 TWh), síntoma de que las líneas siguen en mantenimiento. Con Portugal hemos tenido un acoplamiento casi perfecto (pero no al 100% como en agosto) siendo la diferencia de precios entre ambos países de sólo 3 céntimos€/MWh (42,11 vs 42,14 €/MWh) y con Marruecos volvemos a tener un saldo neto exportador, por segundo mes consecutivo.

Por último, las emisiones de CO2 vuelven a descender por segundo mes consecutivo llegando a los 4,2 Mt (desde los 4,8 de agosto). En lo que llevamos de año nuestro sistema eléctrico a emitido a la atmósfera 38,6 Mt CO2 que es mucho, pero nada menos que un 16,3% menos que el año pasado para el mismo periodo. Si el carbón no vuelve a tomar protagonismo en estos 3 meses que restan del año es muy posible que lo terminemos por debajo de las 55 Mt CO2. El factor de emisión en septiembre quedó en 0,2 tCO2/MWh, valor que, de momento, es similar para la media de todo este año y de momento también, el más bajo de la historia.

Mercados europeos

Bajadas de precios en todos los mercados excepto el francés e italiano. Seguramente el francés debido a un anuncio de otra posible gripe nuclear, que al final quedó en nada, junto con una eolicidad desfavorable e inversa a la nuestra (han tenido mayor producción en la última quincena). Italia por su parte debería desarrollar más su potencial eólico  (sólo tiene instalados 10 GW de potencia) para contener sus precios (ha sido el líder en precios durante prácticamente todo el mes) mientras tanto tendremos que pensar que "Italy is different" :-)


A pesar de esas subidas, comparativamente con la media de los últimos 4 septiembres ha sido un mes barato para todos los mercados, excepto los nórdicos. Para el global del año todas las regiones bajan de precio con respecto a 2018, en especial Bélgica y Reino Unido (-28,8% y -23,2%) y se diferencian claramente los 2 grupos de mercados, unos rondando los 40 €/MWh y otro los 51 €/MWh.

jueves, 3 de octubre de 2019

¡Refacturación de la factura eléctrica a la vista!

Que la regulación del sector eléctrico es un galimatías está claro con la cantidad ingente de leyes, reales decretos u órdenes nuevas, modificadoras o de corrección de errores sobre todo lo relacionado con el sector. 

En este contexto nos encontramos con que en 2013 se aprobó el Real Decreto-ley 20/2012 de medidas para garantizar la estabilidad presupuestaria y de fomento de la competitividad que establecía la posibilidad de cargar impuestos a nivel territorial con peajes diferentes en cada comunidad autónoma, RD que fue declarado inconstitucional pero la idea caló y se incluyó en la Ley 24/2013  del Sector Eléctrico.
El caso es que con este panorama, y tras varios recursos ganados (El Supremo estima los recursos de EDP y Naturgy contra la orden de incluir los suplementos territoriales en los peajes) toca refacturar las facturas del año 2013 según se indica en las órdenes TEC/271/2019 y ETU/35/2017 (ya ejecutada en su momento)
En dichas órdenes indica por cada tarifa y para comunidad autónoma los cargos que deben refacturarse para el término de potencia (el fijo de la factura) y el de energía (el de consumo), con alguna excepción:
  • No aparecen cargos para los consumidores de Ceuta y Melilla
  • Tampoco hay cargos por “falta de datos” para el País Vasco, Baleares y Canarias

Los valores que aparecen en la órden ETU/35/2017 para las comunidades de Cataluña, La Rioja, Castilla-La Mancha y Comunitat Valenciana son válidos pero para Cataluña no, ya que aparentemente tenían unos cargos realmente muy reducidos, por lo que a dichos cargos hay que añadir los aparecidos en la TEC/271/2019.

¿Por qué hablamos de esto ahora? 

La mencionada orden se aprobó a mediados de marzo pero daba un periodo de 6 meses para hacer efectivas las refacturaciones, plazo que vence a mediados de septiembre por lo que en los próximos días debemos recibir una carta informativa con los detalles concretos de nuestra refacturación en particular, carta que seguramente se empiece a recibir con la próxima factura.

Con respecto al pago, si el importe, sin impuestos es inferior a 2 €, se realizará en un solo pago, pero si lo excede, cosa que pasará en la mayoría de las facturas de Galicia, Castilla-León, Cantabria, Aragón y Navarra, el pago se fraccionará en partes iguales (y superior a 1€) y en hasta 12 mensualidades (esto será beneficioso para los consumidores electrointensivos, y en especial los de las comunidades de Galicia, Castilla-León y Cantabria que son los más afectados).

Para complicar algo más las cosas, el 1 de agosto de 2013 hubo un cambio de peajes (donde se incrementó de manera muy importante el término de potencia – el fijo- y se redujo algo el de energía –el consumo-), por lo que los parámetros de refacturación de ambos términos están también afectados encontrándonos con unos para los primeros 7 meses y otros diferentes para los restantes 5.

Así las cosas hablar de cuanto se nos va cargar es tarea imposible porque dependerá de la potencia que tuviera contratada cada consumidor en 2013, así como el consumo que hubiera realizado ese año. Si hablamos de consumidores domésticos y fijamos esos términos en 4,4 kW de potencia contratada y 3.500 kWh de consumo anual que se corresponderían con un suministro de una familia media, tenemos como resultado los reflejados en la siguiente gráfica:


Los consumidores de Galicia, Castilla-León y Cantabria son los más afectados con refacturaciones de entre casi 20€ a casi 10€, mientras que por el otro extremos los de Cataluña, Madrid y Andalucia apenas pagarán unos céntimos (menos de 60).

Existen muchas tarifas eléctricas y cada una tiene sus parámetros, además cada suministro tiene sus propias características así que resulta imposible proporcionar resultados para casos concretos, por poner un ejemplo de consumidor industrial, nos fijaremos en una tarifa 6.1, con potencias contratadas de P1 a P6 de 100, 100, 120, 120, 120, 451 kW y un consumo anual de 2 GWh repartidos de P1 a P6 del 11% - 14% - 6% - 13% - 13% - 43%. Los resultados en esta simulación son similares al caso del consumidor doméstico, pero lógicamente la cuantía de las refacturaciones es mucho mayor:


Mientras que los consumidores profesionales de Galicia, Castilla-León y Cantabría pagarán entre 2000 y 1000€ los de Cataluña, Madrid y Andalucia pagarán menos de 70€

domingo, 14 de julio de 2019

Resumen del mercado eléctrico en junio: ¡Alegría!

Menudo bajón para este mes que normalmente es de comienzo de alzas de precios: Bajan los mercados mayoristas de diario y de futuros y baja de manera importante la factura de la luz doméstica. Como veremos esta situación es coyuntural pero ¡bienvenida sea!

Veamos qué ha pasado en los diferentes ámbitos del sector eléctrico.

Precios regulados domésticos - PVPC

Bajonazo de la factura de la luz de un 4,9% que la lleva hasta los 58,6 € y es la factura más baja de los últimos 33 meses desde los 58,4 € de la de septiembre de 2016. La factura media de los últimos 4 junios es de 61,8 € así que estamos ante una factura decididamente más barata de lo habitual. Pero ¿cuáles son las causas que la han motivado? Se ha debido a 2 factores:
  • Por un lado el mercado mayorista ha bajado un 2,6% viniendo de un precio ya ajustado y algo nada frecuente para este mes como se verá en el siguiente apartado.
  • Por otro lado, el resto de componentes que forman el coste de la energía incluidos en el término de energía (sobrecostes de los mercados intradiarios y de ajuste, así como las pérdidas) que suelen oscilar entre los 2-3 céntimos€/kWh ha tocado mínimos absolutos en este mes incrementándose sólo en 1,7 céntimos€/kWh.
 

Nuevamente nos encontramos con que la media de precios del valle de la tarde es menor al de la noche y también de media vemos que el precio ha sido inferior con respecto al de otros años (excepto 2016) en todas las horas. La mayoría de los días el precio medio ha estado oscilando entre los 0,105 y los 0,11  €/kWh tomando como valor medio del mes con perfilado de REE 0,108318 €/kWh.


La estimación para el resto del año y con los actuales precios del mercado de futuros, sigue prediciendo una factura especialmente barata para los meses del verano, con un precio de la factura anual de 757 € (3 € por debajo de la media de los últimos 4 años) y un precio del término de energía de 0,1183 €/kWh 

Mercado mayorista de electricidad - OMIE

OMIE ha cerrado el mes en 47,19 €/MWh, esto es 1,72 € menos que su última cotización de mayo y bajando 1,20 €/MWh desde el mes anterior, rompiendo así la tendencia de los últimos 5 junios en que el precio siempre ha sido mayor que en mayo. Si comparamos con la media de los últimos 4 junios, 50,78 €/MWh la diferencia es aún mayor: 3,38 € todo ello indica que, por fin, estamos ante un mes barato ¡el primero del año!

La mayoría de los días del mes el precio medio ha estado oscilando entre los 45 y 50 €/MWh y según avanzaban los días, ha habido una tendencia a recortar los precios en las horas de máximos e incrementar los de mínimos dejando un spread diario muy ajustado en los últimos días del mes.


Los precios medios han sido más bajos que los de los últimos años (excepto 2016) a cualquier hora menos el valle de la noche, con precios parecidos a los de 2015 y 2017, y el pico de la noche, que ha sido parecido al de 2017. Los precios del valle de la tarde han sido menores a los del valle de la noche.

El precio medio anual hasta el 30 de junio se situaba en 51,8 €/MWh y el estimado para el año completo
desciende desde los 54,1 del mes pasado hasta 52,99 €/MWh (la última cotización disponible en OMIP en 2018 para 2019 fue de 61,97 €/MWh ¡11 € menos!). Estas bajadas de precio se deben al descenso continuado de los combustibles fósiles, donde en el caso del gas se han llegado a mínimos de las última década llegando a bajar de los 9 €/MWh en el mercado intradiario el día 28 (finalmente en el cierre quedó ligeramente por encima ese día) y debido a una sobreoferta en los mercados. Fuentes del sector indican que ha habido un alto grado de coberturas con los ciclos este mes, que también han ayudado a mantener el precio ajustado.

En junio debido a estos bajos precios del gas y los mantenidos del CO2 no sólo se ha mantenido sino  que se ha incrementado, la tendencia a delegar al carbón como fuente residual y como el hueco térmico, por pura estacionalidad, se ha incrementado, nos encontramos con un uso importante del gas de los ciclos, lo que se traduce en que ha sido la fuente que, de lejos, más horas ha marcado el precio, haciéndolo en los valles de precios (reemplazando al carbón que era quién lo hacía hace sólo unos meses) siendo el agua, como siempre, la que marca los picos de precios.


El carbón vuelve a los bilaterales, aunque de manera tímida con sólo 2,5 GWh negociados (el 1,5% de su energía en el PBF). Los ciclos que el mes pasado realizaron algún bilateral, han vuelto a salir. Nuclear (84,6%), gran hidro (64,7%) y eólica (22,1%), como siempre son las que más energía han pactado con este sistema.

Futuros

Alegrías de bajadas para los próximos meses, el que con menos fuerza baja con respecto a la última cotización del mes anterior ha sido septiembre (-1,2%, de hecho ha subido en el mes) y el que más fuerte lo hace, el mes siguiente, octubre (6,6%). Las bajadas hubieran sido más pronunciadas de no haber empezado a remontar los precios a partir del día 21 de junio, tan sólo un par de días después de un ligero repunte en la cotización del carbón API2, repunte que sólo duró unos días pero los precios de futuros ya no bajaron prácticamente nada.

España es el país que menos baja en julio y seguramente el resto de meses, y es que nuestro mercado parece que llevara de serie el efecto cohete-pluma: curioso cómo los últimos 5 días todos los países bajan precio para julio excepto nosotros:


Finalmente el Q2 ha cerrado en 48,66 €/MWh, 1,01 € menos que su última cotización de marzo. En OMIP, tan sólo las operaciones realizadas el 5 de abril para los precios de cierre diarios contra el Q2 han sido beneficiosas para los compradores, el resto lo han sido para los vendedores

Fuentes de generación y emisiones

Bajan de manera importante la eólica (por estacionalidad, bajando un 30%) y la hidroeléctrica, también por estacionalidad pero potenciada por la sequía que hace que se haya tenido una cuota de generación baja del 8,4% (muy parecida al 8% de 2017) cuando lo normal para este mes está entre el 12 y el 16%. Por el otro lado destacan los incrementos de los ciclos (32%), carbón (19%), nuclear (17%) y residuos (16%).

Pese a ese repunte del carbón, sigue con la tendencia a generarse extremadamente poco con respecto a otros años, al igual que sucede, para el caso opuesto, con los ciclos. Preocupante es el tema del agua que si en junio del año pasado fue la primera fuente de generación, el de este año queda relegada a ser la quinta, así las fuentes que más han generado han sido, por orden, ciclos, nuclear, eólica, cogeneración e hidráulica. Para lo que va de año el orden es nuclear, eólica, ciclos cogeneración e hidro.

Las tecnologías solares han producido por encima de lo que acostumbran, especialmente la termosolar, como está siendo habitual durante todo este año, excepto en abril. Es una pena que a estas alturas del año todavía no se haya incorporado nada de lo pendiente por las subastas de hace 2-3 años porque habría hecho quemar mucho menos gas. Si transcurre tantísimo tiempo desde que se hace una subasta hasta que se conecta la instalación, tenemos un serio problema y más con la gran cantidad de generación renovable que previsiblemente está por venir. La generación renovable este mes se ha situado en el 34,6% siendo este un valor mediocre, lastrado por la baja generación con agua.

Con las interconexiones, seguimos con reducción de capacidad con Francia, y van ya 4 meses (desde marzo), debido a trabajos de mantenimiento en el lado francés, así el saldo ha pasado de 1,1 TWh de mayo a 0,8 TWh de junio y afectando negativamente a nuestro precio (estimado en unos 2-3 €/MWh), puesto que su mercado es bastante más barato. Según fuentes del sector a finales de este mes se volverá a restablecer la capacidad de intercambio habitual. No estaría mal algo de info al respecto por parte del operador francés. Con Portugal se ha reducido el saldo exportador de 411 a 314 GWh y finalmente con Marruecos el saldo importador se ha reducido de 78 a 59 GWh, conexión que este ha año ha empezado a marcar precios en alguna hora (este junio han sido 6 horas entre el día 7 y el 15).

Finalmente las emisiones, al aumentar el hueco térmico (1,3 TWh), lógicamente han aumentado también, sin embargo al haber estado cubierto dicho hueco con gas principalmente, las emisiones se han incrementado en mucha menor cuantía que otros años: 3,7 Mt CO2 frente a los 4,6 Mt CO2 del 2018 o 7,1 del 2017. En el total del año se han liberado a la atmósfera 24,4 Mt CO2 cuando el año pasado para el mismo periodo fueron 27,4 esto es casi un 11% menos, dándose la paradoja de que en este periodo de tiempo el hueco térmico de este año es casi un 12% superior al del año pasado, esto es, el switch del gas al carbón ha provocado que con bastante mayor generación fósil, se emita bastante menos CO2. De seguir esta tendencia, seguramente acabemos el año emitiendo menos de 60 Mt CO2 el valor más bajo de los últimos años y eso sin incrementar generación renovable....

El factor de emisión se incrementa ligeramente desde 0,17 tCO2/MWh y se sitúa en 0,19 tCO2/MWh, el de hace un año era 0,238 tCO2/MWh

Mercados europeos

Bajadas de precios en todos los mercados europeos, pero ¿adivinan dónde ha bajado menos? correcto, los ibéricos somos los que porcentualmente menos bajamos precio con respecto a mayo, nos siguen Italia y Reino Unido, o sea, los que siempre somos los más caros. En el lado opuesto, los mercados que más bajan han sido Bélgica, nórdicos y Francia. Los países más caros han sido Italia, ibéricos y Reino Unido (los de siempre) mientras que los más baratos han sido Bélgica, nórdicos y Francia. Para el global del año el orden para los caros es: Italia, Reino Unido e ibéricos (los de siempre) y para los baratos es Alemania, Francia y nórdicos.


El día 7 (precios del día 8) se produjo un hito histórico con los precios europeos: debido a un agente que metió una orden incorrecta el sistema de formación de precios se cayó en repetidas ocasiones debido a que dicho agente siguió incorporando esa orden según recuperaban el sistema. Esto unido a que se pasó la hora de publicación produjo un efecto "bola de nieve" que colapsó el sistema: como resultado se produjo un retraso de varias horas en la publicación de resultados y a nosotros nos afectó ya que la interconexión con Francia no entró en el programa de formación de precios cubriéndose íntegramente con los intradiarios

sábado, 15 de junio de 2019

La PACA mola !

Desde hace poco tiempo vengo publicando en twitter info sobre las unidades de generación que van marcando el precio marginal en el mercado diario de la electricidad y puedes seguirlas con los hashtag #LaPACAMola y también con #Hace3MesesEnOMIE

La idea de publicar esta info era ir un paso más allá de la que da OMIE con las tecnologías que marcan el precio cada hora y poner nombe y apellidos a quién ha sido el que ha fijado realmente esos precios en cada hora, determinando cuál ha sido la unidad de generación, con cuánta energía y de quién es (o quién la representa). Me he llevado varias sorpresas con esto.

¿Cómo funciona el mercado mayorista?

Repasemos primero de manera muy somera cómo funciona el mercado mayorista de la electricidad. Todos los días se realiza una casación de ofertas de compra y venta entre los diversos agentes que participan (generadores o sus representantes, comercializadoras y consumidores directos principalmente). Como resultado de esta casación, se generan 24 precios correspondientes a las horas del día siguiente. El sistema usado en toda Europa es el marginalista, aunque no todas las reglas que se utilizan son las mismas para todas las regiones o  países. Los precios en la mayor parte de Europa lo calcula un algoritmo llamado Euphemia el cual incluye las reglas anteriormente mencionadas.

Que sea un sistema marginalista implica que el precio en que casen oferta y demanda se aplicará a todos los que han participado y han conseguido contraparte en esa hora, quedando fuera los que no lo han conseguido. Este sistema en un mercado sano garantiza la competitividad y la lucha entre ofertantes por conseguir la casación, lo que se traduce en precios bajos y beneficio para el consumidor. Surgen aquí serias dudas sobre si tenemos un mercado sano y si la cada vez mayor penetración renovable hacen viable este sistema, pero ese debate no es el objetivo de esta entrada... :)

En la gráfica vemos como el punto de casación lo determina el cruce de la generación (línea naranja) con la demanda (línea azul) y por lo explicado en el párrafo anterior, todos los compradores y vendedores a la izquierda de ese punto habrán conseguido hacer efectiva su operación quedando excluidos los que están a la derecha.

La PACA en acción

La info la obtengo de una macro excel que he llamado PACA de Pequeño Algoritmo Cojonudo y Automático (cuadrando el círculo...). ¿De qué información se nutre la PACA? pues coge los datos de 3 ficheros que publica OMIE:
  • CURVA_PBC_UOF. En este fichero está en detalle todo lo relativo a las ofertas de compra y venta que sucedió 90 días atrás. Los detalles de los mercados diarios y de ajustes siempre se dan a los 90 días
  • Lista_de_unidades con info de los propietarios/representantes que intervienen en las operaciones
  • Fichero mensual de tecnologías que marcan precio
PACA es bastante tonta y lo único que hace es extraer los datos de las ofertas marginales de venta (creo que por esto a veces no me cuadra los precios, porque en ocasiones los marcan las compras) para cada hora, con los precios y la energía. Como el nombre de la unidad que viene en este fichero es bastante poco amistoso, lo busca en la lista de unidades y lo sustituye por su descripción larga y añade también el nombre del propietario/representante.

Finalmente se añade la info sobre qué tipo de tecnología es, desde el fichero correspondiente


También tiene otras 2 funciones: va añadiendo la info diaria para sacar una estadística mensual y por otro lado si se le indica una unidad en concreto, saca todas sus ofertas de ese día, casadas o no.


Un "paluego"
En un futuro, esperemos no muy lejano, quiero añadir otra funcionalidad: el precio medio ponderado por propietario/representante de sus ofertas casadas y energía vendida. Esto me lo he planteado tras varios comentarios de RRSS donde me decían, a la vista de los resultados que voy publicando, que tantas unidades de renovables marcando precios no era muy normal.

Siempre hago el simil de los precios con un muro, donde las unidades van poniendo sus ladrillos de diferentes tamaños (energía). El último ladrillo en encajar será el que defina la altura de ese muro (precio horario marginal). ¿Es realmente importante quién ponga ese ladrillo? para mi es simplemente anecdotico y lo realmente importante es lo que ha pasado con el muro de ese ladrillo para abajo, o sea, puede que ese muro sea muy alto no por quién ha puesto ese último ladrillo (entiéndase qué tecnología marca el precio), sino por los agentes que ponen muchos ladrillos, muy grandes y muy arriba ...

¿Mola o no mola la PACA?
:)


jueves, 13 de junio de 2019

Resumen del mercado eléctrico en mayo: ¡Vuelven las bajadas!

Vaya patinazo! Yo que decía en mi resumen de abril que ya teníamos el rally de precios a la vista y resulta que ahora todo está a la baja: precios domésticos, mayoristas, futuros ...¡todo acumula bajadas!

Y con los fundamentales igual (de hecho estas bajadas es por ello, porque no ha cambiado otra cosa): Gas Natural, Carbón y emisiones menos, pero a la baja

Cuánto durará esta situación o si se revertirá y empezaremos a ver el dichoso rally de precios es una cuestión que seguramente iremos viendo a lo largo de junio.

Precios regulados domésticos - PVPC

La factura sube 30 céntimos sólo porque mayo tiene un día más que abril, porque el precio de la electricidad ha bajado un 3,9% y se sitúa en 61,6 € (1,8 € menos que mi estimación de abril). Este valor está en línea con lo que suele costar la factura en este mes y de hecho excepto el mayo de 2016, es el mayo más barato desde el de 2011, así que, por fin, nos encontramos a un mes de precio normalito.


Un mes más, se repite que, de media,  las horas del valle vespertino (de 15 a 18h) son más baratas que las del nocturno (de 2 a 6h) situación que no se da en el mercado mayorista. Además estas horas son especialmente baratas y es por donde viene la diferencia de precios con el mismo mes de otros años. Además y también de media, el pico de precios de la mañana ha sido prácticamente similar al nocturno.

El precio medio con perfilado REE se sitúa en 0,111215 €/kWh, habiendo oscilado la mayoría de los días entre 0,105 y 0,115 €/kWh. La previsión de precios a futuro arroja un precio medio para todo el año de 0,12 €/kWh, buen dato para que compares con tu factura si estás en Mercado Libre.

Esta proyección de precios a futuro vuelve a mostrar unos precios para los meses del verano (junio, julio y agosto) especialmente baratos, como ya lo indicaran en el mes de marzo. Cuando menos curioso. El estimado de la factura anual asciende a 764 € bajando 12 € desde la previsión del mes pasado.

Mercado mayorista de electricidad - OMIE

OMIE ha cerrado el mes 3,61 € menos que su última cotización de abril, o sea en 48,39 €/MWh lo que supone una bajada del 4% o del 11,9% si nos fijamos en mayo del año pasado. Este dato aparentemente bueno si lo comparamos con la media de los 4 últimos mayos, vemos que es un 11,9% superior a este dato, lo que quiere decir que aún cuando ha bajado, estamos ante un mes más caro de lo habitual. De hecho en los últimos 10 años sólo lo ha superado el de 2018 y el de 2011.


La mayoría de los días, los precios máximos han oscilado entre los 55 y 60 €/MWh y aunque los precios medios no han sufrido grandes variaciones, los más bajos han ido sufriendo un incremento reduciendo el spread diario. Este mes no se han batido records de precios, ni altos, ni bajos. Si comparamos precios medios horarios, este mayo ha sido más barato que el de 2018 a cualquier hora y con respecto al de 2015 y 2017, el pico nocturno ha sido muy similar siendo el resto de horas más caras, especialmente el valle nocturno.

El precio medio anual hasta el 31 de mayo se situaba en 52,71 €/MWh y el estimado para el año completo desciende desde los 56,78 del mes pasado hasta 54,1 €/MWh (la última cotización disponible en OMIP en 2018 para 2019 fue de 61,97 €/MWh). Que suba ligeramente o mucho de este valor va a depender del precio del CO2 y del gas mayorista en los próximos meses ya que el carbón ha salido de la ecuación: la disminución de horas en que ha marcado precio ha sido notable: de un 7,5% en mayo del año pasado a un 3,9% mientras que los ciclos han evolucionado justo al revés, de un 2,9% en mayo del 18 a un .... 29,7%

Otra sorpresa viene del agua que va cediendo su hegemonía en precios marginales en favor de los ciclos, pero sobre todo... de las renovables/cogeneraciones que son la fuente que más horas han marcado el precio este mes. Siempre pensaba que este indicador de OMIE reflejaba en la inmensa mayoría de los casos las cogeneraciones, pero desde que obtengo datos de cuáles son esas unidades (con el algoritmo PACA. Busca en twitter #LaPACAMola para ver resultados) veo que son tanto fuentes renovables como cogeneraciones.


Y con respecto a la contratación bilateral, nuevamente en mayo no se ha realizado ninguno con carbón teniendo el resto de fuentes que si lo hacen un porcentaje parecido al habitual y la excepción viene por los ciclos, donde de los 2,5 GWh que han entrado en el programa PBC, 419 MWh han sido mediante bilateral, un porcentaje del 0,02% pero la noticia está en la novedad.

Futuros

Según comentado anteriormente y contra todo pronóstico, los futuros tras la subida de abril, vuelven a acumular bajadas al son de la cotización del gas mayorista y los derechos de emisión, por tanto de manera mucho más acusada los últimos días del mes. Cuánto más lejano es el horizonte temporal, menor es la bajada, así el Q4'19 y el CAL20 son los que con menos intensidad lo hacen.


De entre todos los mercados importantes de Europa, España, como suele ser habitual, es el que menos baja el Q3, pero incluso así parece que tendremos unos precios aceptables si comparamos con los de otros años. De cara a los próximos meses lo lógico es que se tendiera al alza gradualmente pero en especial a partir de septiembre y más aún en noviembre, puesto que la previsión para estos meses es cuando el gas parece incrementar precios de manera más acentuada, pero el CO2 también afecta sobremanera a los precios de la electricidad y en este sentido seguimos con la incertidumbre del Brexit duro o negociado.

Fuentes de generación y emisiones

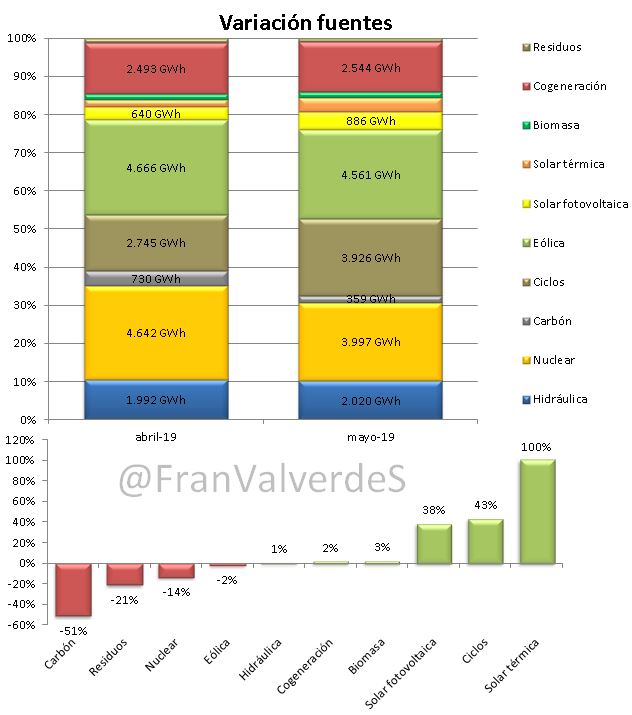
Espectacular caída de la generación con carbón que retrocede un 51% con respecto al mes pasado y una generación de 359 GWh, el valor más bajo jamás registrado en un mes de los publicados por REE (desde enero del 90). El mes que más se le acerca, con casi el doble de producción es abril de 2010 (634 GWh). Las siguientes fuentes que más retroceden son los residuos (21%) y la nuclear con un 14% y eso es mucha energía (Ascó 2 y Trillo han estado paradas casi todo el mes por recarga). Por el otro lado, las que más incrementan son las solares (por estacionalidad y especialmente un muy buen comportamiento de la termosolar) y, para compensar la bajada de carbón y nuclear, los ciclos con un aumento del 43% (3,9 GWh) y no se veía una generación tan alta con esta fuente y para este mes desde mayo del 2011 (4,1 GWh).

A pesar de que las reservas hidroeléctricas se incrementaron ligeramente desde abril, la generación con agua ha sido muy similar con una cuota de generación parecida a la del 2017, año de sequía y más o menos la mitad de lo que hubiera sido normal. Esto mismo ya ocurrió el mes pasado.

Otra fuente que destaca es la eólica que ha tenido unos de sus mejores mayos, sólo superado por el de 2015. Qué pena porque si hubiéramos tenido el agua que debiéramos por estas fechas y unido al precio del gas, seguramente ¡habríamos disfrutado de un OMIE bastante barato!

Las fuentes que más generado en el mes han sido, por orden eólica, nuclear y ciclos y para el completo del año nuclear, eólica y ciclos.

El buen comportamiento de la eólica ha contrarrestado, en parte el malo del agua, y la cuota renovable se sitúa en el 43,2%, sólo algo por debajo de la media para este mes de los últimos 4 años (44,5%).

El aumento de 1TWh del hueco térmico con respecto al mes pasado no ha representado un incremento "importante" de las emisiones de CO2 (sólo 136.000 toneladas) debido al retroceso del carbón y así el estimado de liberación a la atmósfera asciende a 3,5 millones de toneladas (dato a confirmar por REE). El acumulado del año se sitúa en 20,7 millones de toneladas de CO2, un 8,5% menos que el mismo periodo del año pasado (22,7 Mt). El factor de emisión queda igual que el mes pasado: 0,169 tCO2/MWh (también a confirmar por REE), quedando la media del año, de momento, en 0,199.

Finalmente en cuanto a las interconexiones, mencionar la débil capacidad disponible con Francia en la segunda quincena del mes (especialmente la tercera semana) que incluso ha descendido bastante más los primeros días de junio (quizás por alguna avería o mantenimiento), así las importaciones han descendido hasta 1,1 TWh. Con Portugal se mantiene el saldo exportador, al igual que los meses anteriores del año, ascendiendo a 0,41 TWh) y con Marruecos el importador con 78,3 GWh

Mercados europeos

Sólo Alemania y Bélgica suben de precio con respecto al mes anterior, el resto bajan, los que más, nórdicos, Reino Unido e Italia. En este mes se ve claramente los dos grupos de países con precios parecidos, teniendo estos un spread muy reducido para los de cada grupo: los habituales más caros Italia, ibéricos y Reino Unido con unos 3 €/MWh y por el otro lado, los más baratos (Francia, Alemania, Bélgica, nórdicos y Holanda) con unos 2,8 €/MWh


Buena parte de los últimos 10 días hemos sido los más caros. Por otro lado los países de mayor volatilidad han sido Alemania, Francia y Bélgica, mientras que los más estables han sido Reino Unido, Portugal y Holanda.

La media de precio anual de los nórdicos por fin es inferior a la de 2018 y ahora mismo (por el momento) todos tenemos precio inferior al del año pasado.