CO2 global ¿vamos bien?

jueves, 2 de junio de 2016

Resumen del mercado eléctrico: Mayo 2016

Menudo Mayo hemos tenido! Se le esperaban subidas y aunque se han dado tímidamente desde mediados de mes, es a finales donde ya parece clara la tendencia a subir para los próximos meses. De momento y comparativamente con otros mayos, ha sido el mejor mes de lo que va año tanto a nivel mayorista como de consumidor doméstico. Nuevamente se le podría calificar de magnifico, pero también como de transición. Veámoslo.

Precios domésticos - PVPC

Recordar que los precios mostrados son exclusivamente para la tarifa PVPC (esto es, regulada). Los precios de mercado libre, en la inmensa mayoría de casos y sobre todo los de las grandes compañías, son superiores a los regulados. A tener en cuenta también que a partir de ahora, aquellos consumidores que tengáis los nuevos contadores y estén telegestionados (lo podéis comprobar en la primera página de la factura, apartado "Datos del contrato" indicado en "Tipo de Contador"), los precios PVPC pueden diferir ligeramente puesto que se corresponderán a vuestro perfilado de consumo real, no a la media que utiliza REE (en mi caso, la variación oscila entre -0,4€ y + 0,1€ al mes, impuestos incluidos, o sea bastante poco).

Si disponéis del nuevo contador efectivamente integrado, podéis verificar vuestra factura, descargando vuestro consumo (fichero .CSV) de la web de vuestra distribuidora y subiéndolo al simulador de factura de la CNMC.

Pues un mes más, y llevamos ya unos cuantos este año, ¡tenemos que remontarnos hasta 2010 para encontrar una factura de mayo más baja que la de este año! Para una familia media de 4,4 kW de potencia contratada y 3.500 kWh de consumo anual uniforme, la factura ha subido un 0,8% desde abril hasta los 52,2 € esto es, 40 céntimos más. El año pasado se situaba 11,2 € arriba (63,4€).


Si comparamos con la factura media de los 3 últimos mayos (61,9 €), comprobamos que el de este año ha sido un 15,7% inferior, lo que hace de Mayo, de momento, el mejor mes del año. En estos primeros 5 meses y comparándolos con sus homólogos anteriores, el acumulado de bajada está en -16,3% lo que supone un ahorro de 52,6 € ¡y no llevamos ni medio año! ¡no está nada mal!

El precio del PVPC en mayo fue de 8,7910 céntimos/kWh en la modalidad de periodo único y en Discriminación Horaria (antigua tarifa nocturna) 0,107989 y 0,038967 €/KWh en periodos punta y valle respectivamente.

El promedio de precios mensuales para el último año móvil, esto es, desde junio de 2015 a mayo de 2016 ha sido de 11,0606 céntimos/kWh en la modalidad de periodo único y en Discriminación Horaria 0,132352 y 0,056588 €/kWh en periodos punta y valle respectivamente. Con estos precios nuestra familia media habría pagado 727,7 € en este año.

Los datos anteriores son especialmente útiles a modo de comparación: sabiendo los precios por los que ronda PVPC puedes coger cualquiera de tus facturas de hasta hace un año y comparar a cómo estabas pagándola o ingresar ese consumo/potencia en el comparador de la CNMC y ver qué compañía te conviene más.

Ya te adelanto que si estás en mercado libre con alguna de las grandes, has pagado más, a pesar de ese fabuloso descuento que te ofrecieron y eso sin contar los servicios adicionales que también seguramente pagues y no necesitas.

No cambian las perspectivas para este año, en el que el mercado mayorista de electricidad (al cual está íntimamente ligado los precios de PVPC) será más bajo que en 2015, por lo que los precios medios de la energía, según avancemos el año, deberían ser menores aún a los 11,06 céntimos/kWh, y el coste de la factura anual también.

Mercado mayorista de la electricidad - OMIE

Mayo ha roto las estadísticas con respecto a precios mayoristas, en la que siempre se da una gran subida y es el comienzo del cambio de tendencia para los siguientes meses. Sin embargo este año el incremento ha sido moderado, pasando de 24,11 a 25,77 €/MWh (+6,9%) y situándose como ¡el mayo de precios más bajos de la historia! Y eso que sobre el mercado sobrevolaba un negro nubarrón al haber 2 nucleares paradas por recarga (Ascó II y Trillo) y mucha indisponibilidad térmica.


La tendencia al alza que se daba a finales de abril ha seguido levemente durante todo el mes rompiéndose bruscamente los fines de semana provocado por el agua abundante y la curiosa coincidencia  de puntas de viento, lo que unido a la baja demanda propias de esos días (las temperaturas suaves también han ayudado) ha hecho que la media permanezca baja.


En Mayo se repite suelo el domingo 22 de 15 a 16h: 2,3 €/MWh confirmándose este valor, una vez más (en enero y febrero se dio varias veces), como el mínimo de 2016. El máximo del mes se da el miércoles 5 de 21 a 22h: 43,51 €/MWh


Así las cosas, la previsión de precio medio anual baja ligeramente desde los 37,82 de Abril hasta los 37,42 €/MWh, pero en los próximos meses veremos cómo aumenta. Esta misma estimación para el precio de 2015 estaba en 48,38€ ¡10,96 €/MWh arriba!

Futuros

Nuevamente vuelven a marcar tendencias a la baja Junio, Julio y en menor medida el tercer trimestre del año, repuntando levemente el último trimestre, estando todos ellos en una estrecha franja: entre los 40 y 45 €/MWh


Recordar que el Q1 cerró mucho más bajo que las previsiones, a 30,67 €/MWh y de momento, a falta de junio, el Q2 va por 24,95 €/MWh. Seguramente terminará por los 31 - 33 €/MWh

Fuentes

Simplemente, ¡el agua ha sido la gran protagonista de mayo! Entre lluvias y deshielos los embalses hidroeléctricos han aumentado sus reservas desde el 72% de abril hasta el 74,3% y todo ello ¡sin dejar de generar como no lo habían hecho ningún mayo! Por ejemplo, se ha producido un 68% más que en mayo del año pasado y ha supuesto un 27,5% de la generación. Aún así, con esta fuente, se ha generado algo menos que el mes pasado, descendiendo un 5,2% desde los  5,65 hasta los 5,36 TWh

También, y por mucha diferencia, ha sido la primera fuente de generación del mes (como ya lo fuera en abril), a la que han seguido eólica (3,94 TWh) y nuclear (3,89 TWh).

Sin embargo desde el día 13 ya se ha notado un descenso en la generación con esta fuente, acentuado aún más desde el día 27, así que la fiesta del agua, a partir de ahora, me temo que se ha terminado...

Las fuentes que más suben proporcionalmente y con respecto a abril han sido la termosolar, biomasa y los ciclos combinados. En el polo opuesto están nuclear (con 2 centrales paradas), residuos y eólica.

La generación renovable sigue increíblemente alta: un 55,1% para mayo y en el global del año ha subido hasta el 52,2% 


Cambios en el ranking de las principales fuentes para lo que llevamos de año. La primera sigue siendo el viento, mientras que segundo y tercer puestos han intercambiado posiciones pasando la hidráulica como segunda y quedando la nuclear tercera, encontrándose las siguientes a bastante diferencia. En el extremo opuesto las fuentes que menos han aportado permanecen sin cambios: residuos, solar térmica y biomasa. 

Comparativamente con los mismos meses del año pasado, las fuentes que más han crecido han sido hidráulica (45,1%), residuos (15,2%) y eólica (4,3%). Lógicamente las que más han disminuido han sido carbón (-51,3%) y empate entre Ciclos y la termosolar (-19,9%) 

Mercados europeos

En Mayo sigue la tendencia a estar bastante acoplados los principales mercados europeos, excepto Italia y Reino Unido, que como siempre están muy arriba en precios. Sin embargo la horquilla de precios se abre un poco, pasando de los 3,3 a los 4,7 €/MWh y me imagino que en los próximos meses aumentará aún más

Los países/regiones que más suben con respecto al mes pasado han sido Italia (8,7%), Países Bajos (7,4%) y España (6,9%). Por el contrario, los que más bajan han sido el Elix (índice europeo de referencia, -20,6%), Alemania (-6,9% mismo valor que nuestra subida, pero opuesto) y Francia (-4,7%). Si comparamos con el año pasado, vemos que la bajada es generalizada, excepto para los países nórdicos.

En el global del año, de momento, los países más caros son Reino Unido (44,08 €/MWh), Italia (37,09 €/MWh) y España (28,38 €/MWh). En el lado opuesto los más baratos son los nórdicos (23,41 €/MWh), Alemania (24,42 €/MWh) y Países Bajos (27,08 €/MWh).


lunes, 30 de mayo de 2016

Resultados dela #PorraPool de Mayo

En #PorraPool jugamos gente muy variada, muchos de ellos son profesionales, otros no los somos, pero nos viene bien para aprender como funciona el mercado. Cada uno sabe sacarle partido al juego y está abierto a cualquiera que desee participar: ¡anímate a jugar!

Los resultados diarios y semanales los publico en mi cuenta de twitter, los mensuales los coloco aquí.

Clasificación de Mayo

Las clasificaciones salen de los desvíos de nuestras apuestas diarias a los que se les aplica el promedio, pero previamente eliminando las 9 peores predicciones del mes. Por ejemplo, de un mes de 31 días, sólo se promedian las 21 mejores predicciones. Esto se hace así para que gente que puntualmente no puede jugar tampoco se vea muy perjudicada. Los jugadores virtuales (Promedio de apuestas, MEFF y OMIP) pueden salir ganadores como uno más.

A modo info, se muestra también el promedio de los desvíos reales de cada jugador exclusivamente de los días que participa, así como el nº de participaciones.

Los que suben al podio este mes han sido, por orden, OMIP, @ingebau y @jayko123.


Listado de ganadores del mes y nº de victorias de cada uno


Clasificación general

Desde Noviembre hemos añadido una clasificación por puntos, como en las competiciones deportivas, para llevar una competición más alargada en el tiempo. Aquí los jugadores virtuales ya no participan. Los puntos se asignan según como se quede en cada clasificación diaria:

1º - 25 puntos 
2º - 18 puntos 
3º - 15 puntos 
4º - 10 puntos 
5º - 8 puntos 
6º - 6 puntos 
7º - 5 puntos 
8º - 3 puntos 
9º - 2 puntos 
10º - en adelante 1 punto

El que no participa no obtiene ningún punto. Los puntos se van sumando todos los días/semanas/meses.


Algunas estadísticas

La siguiente gráfica muestra los desvíos en predicciones diarias: máximos, mínimos y el promedio del conjunto de participantes y es especial interesante si se utiliza como "inteligencia colectiva" para detectar comportamientos "raros" del mercado, que en este mes se han dado en fines de semana, como por ejemplo los días 7-8, 14-15 o 21-22 donde muchas de las previsiones erraron muchísimo !


(incluyen las penalizaciones por no participación)


Cambios en el juego

Se avecinan los siguientes cambios, que serán efectivos en la semana 22/Junio:
- Desaparece la clasificación mensual por porcentajes que será sustituida por una por puntos, similar a la general, pero sin descartar los valores peores.
- Desaparece la clasificación general por puntos (la gente que se va incorporando nueva no alcanzaría nunca a los que llevamos tiempo)
- Al ganador de la semana, el portal web CataDelVino le obsequiará con un detalle

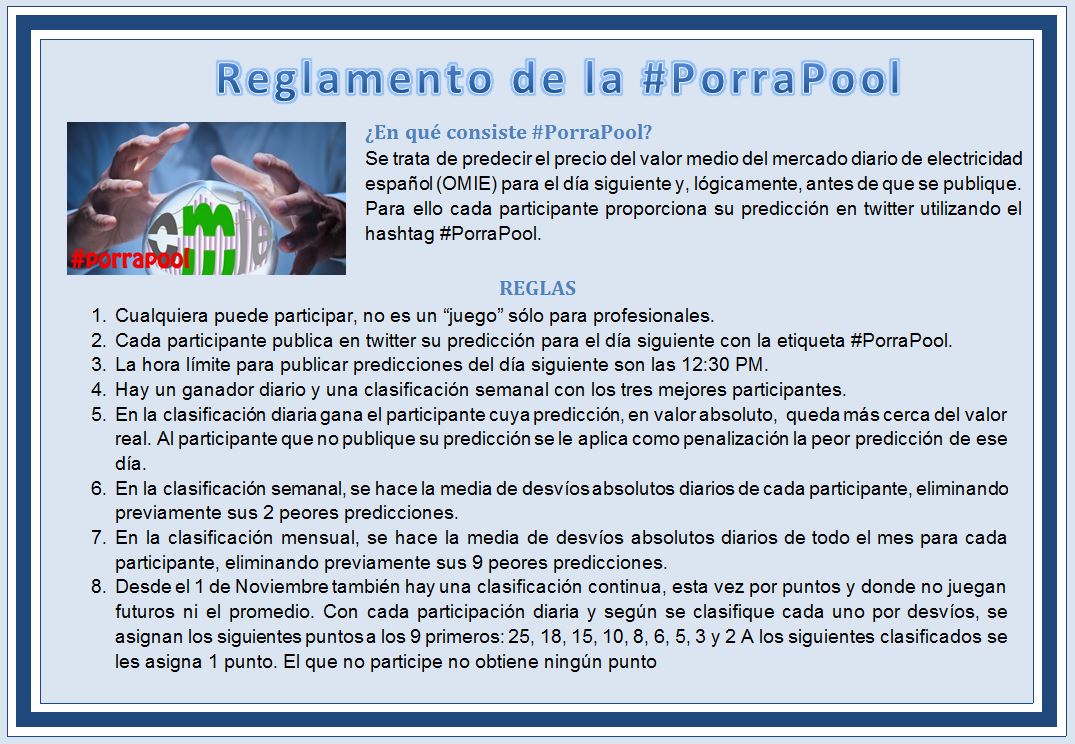
Reglas del juego


jueves, 26 de mayo de 2016

El mantenimiento del sistema eléctrico actual es un gigante con pies de barro II

El año pasado por estas fechas repasaba en mi entrada "El mantenimiento del sistema eléctrico es un gigante con pies de barro" cómo había evolucionado la potencia facturada/contratada en el 2014 y el enorme desfase existente entre la potencia facturada y la realmente demanda. Con esta entrada veremos cómo ha sido esa evolución a lo largo del 2015.

No es coincidencia que lo escriba en estas fechas porque la mayoría de datos aquí expuestos están extraídos de los boletines mensuales de la CNMC, que como llevan un cierto retraso, es en el de abril/mayo donde suele aparecer ya el año pasado al completo.

Potencias - Tarifas

El sistema eléctrico está estructurado en una serie de tarifas que dependen de la potencia contratada y la tensión de suministro. Hagamos un breve repaso a estas.
  • 2.0x tarifas domésticas (hay 3, dependiendo del número de periodos a facturar) es en la que sólo puedes contratar una potencia inferior a 10kW
  • 2.1x tarifas domésticas (hay 3, dependiendo del número de periodos a facturar) es en la que sólo puedes contratar una potencia inferior a 15kW pero superior a 10 kW. Alguna pequeña empresa podría tenerla.
  • 3.0A Tarifa profesional. Sólo puede contratarse más de 15 kW
  • 3.1A Tarifa profesional en alta tensión. Sólo puede contratarse menos de 450 kW 
  • 6.1x Tarifa profesional en alta tensión (hay 2 dependiendo del nivel de tensión). Algún periodo debe tener contratado más de 450 kW
  •  6.2/6.3/6.4 Tarifa profesional en alta tensión similar a 6.1x pero cada una con un nivel de alta tensión diferente.
Atendiendo al nº de suministros en cada tarifa y el global de la potencia facturada (I) en ella podemos hacernos una idea de la potencia facturada media por cada suministro para cada tarifa. Por otro lado como en el BOE se publican los precios a facturar por la potencia en cada tarifa, podemos juntar todos estos datos en una gráfica:


De ella deducimos que el precio de la potencia contratada aumenta según la tarifa profesional, hasta llegar a los consumidores electrointensivos (tarifas mayores de 6.1), que entonces comienza a disminuir. Además, la potencia contratada media correspondiente a cada tipo de tarifa aumenta casi exponencialmente.

Evolución de las potencias facturadas

En 2013 y 2014, el actual gobierno en funciones reordenó los peajes de acceso, de tal manera que, mientras bajó algo el precio de la energía, incrementó de manera muy importante el valor de la potencia contratada, esto es, el fijo de las facturas en cualquier tarifa, subiendo a los consumidores domésticos y entre las dos modificaciones de precios, casi un 100% y cerca de un 145% a los profesionales.

Como tomó tanta importancia este término, se consuma o no energía, desde entonces, los consumidores de todas las tarifas (a excepción de los de la 6.3) no hemos hecho otra cosa sino la más lógica: reducir la potencia para ajustarla un poco más a nuestras necesidades reales.


El global de la potencia facturada en 2015 asciende a 169 GW, habiéndose reducido desde 2013 en 8GW, esto es un 4,5%. Si vemos la evolución de las potencias facturadas por tarifa, observamos que las que mejor han hecho los deberes han sido las profesionales de baja tensión 3.0A así como la profesional de alta tensión 6.1x, y 3.1


Una vez más, los consumidores domésticos, a pesar de ser los que más potencia tenemos facturada, hemos estado bastante "pasotas" y, comparativamente, somos los que menos hemos reducido la potencia contratada.

Recaudación por potencia en los últimos años

El primer gran incremento en el precio de la potencia contratada se dio en Agosto de 2013 y le siguió otro a los 6 meses, en febrero de 2014, desde entonces ha permanecido estable. Teniendo esto en cuenta y con los datos de las potencias facturadas por tarifa, podemos hacernos una idea de lo recaudado por el concepto de potencia contratada.


Así vemos que el 2014 fue el año que más se ha recaudado por este concepto, ascendiendo el total a unos 11.289 M€ (incluyendo impuestos) descendiendo ligeramente  en 2015 hasta los 11.281 M€ (-8M€). Cabe destacar el aumento de recaudación en la tarifa doméstica, 2.0A y las de alta tensión 6.3 y 6.4 Esto se debe a diversos factores:
  • En la 2.0A y la 6.4, la disminución de potencia ha sido muy leve y el mes de enero de 2014 con un precio inferior, influye más.
  • En la 6.3 ha habido un aumento en la potencia facturada consecuencia de un aumento de consumidores en esta tarifa y seguramente mayor carga de trabajo (es la tarifa que más ha subido en consumo de energía: un 6% con respecto al 2014)

Enorme descompensación

Como hemos visto, la potencia facturada en 2015 estuvo alrededor de 160 GW, sin embargo la punta de demanda, esto es, la máxima demanda de potencia de todo el sistema eléctrico, estuvo en 40.726 MW (el 4 de febrero), esto es ¡unas 4 veces menos! sigue habiendo pues una inmensa desadaptación entre la potencia facturada y la utilizada realmente.

Hay quién piensa que esto debe ser así, al tratarse de un coeficiente de simultaneidad necesario: nada más lejos de la realidad ya que dicho coeficiente se utiliza para el dimensionamiento de redes (sobre todo sección de cables y centros de transformación), nada que ver con un asunto racaudatorio como es la potencia contratada. De hecho, se le podría poner un valor infinito o cero o eliminarlo directamente (no así los excesos) que nada sucedería con el dimensionado de las redes.


En la entrada de hace un año finalizaba sentenciando que el "mantenimiento del sistema" (como les gusta llamar a los políticos de siempre la imposibilidad de realizar cambios notables) es como un gigante con pies de barro, ya que en cuanto el consumidor pueda escaparse de él, lo hará sin duda y entonces caerá por su propio peso. Como era de esperar, nada ha cambiado...


(I) En las tarifas básicas 2.x y 2.1x la potencia contratada coincide con la facturada. En el resto de tarifas no es así pudiendo ser menos o más. Como en los boletines aparece el promedio de las potencias facturadas, será el que utilice a modo de aproximación para cada tarifa.

* Todos los datos y gráficos mostrados se han elaborado a partir de informaciones diversas de fuentes oficiales: Boletín de indicadores eléctricos de la CNMC, BOE e indicadores mensuales de REE

jueves, 5 de mayo de 2016

Resumen del mercado eléctrico: Abril 2016

Pues ya ha pasado Abril y la fiesta de precios le ha acompañado casi todo el mes. El riesgo de subida que parecía haber a finales de Marzo, desapareció a primeros y desde luego no se ha dado (gracias al agua acumulada), aunque si se observa tendencia a subir desde mediados, lo que no ha impedido que, una vez más, haya sido un mes magnifico.

Pasemos al desglose.

Precios domésticos - PVPC

Si en febrero y marzo teníamos que remontarnos hasta el 2010 para encontrar un mes homólogo más barato, para el caso de abril tenemos que hacerlo ¡hasta el 2009! Para una familia media de 4,4 kW de potencia contratada y 3.500 kWh de consumo anual uniforme, la factura ha descendido a 51,8 € esto es, 1,8 euros menos que en marzo, y marca un mínimo memorable. El año pasado se situaba 12,6 € arriba (64,4 €). Si comparamos con la factura media de los 3 últimos marzos (60,3 €), comprobamos que esta ha sido un 14,1% inferior.


El acumulado de bajada en estos 4 primeros meses con respecto a sus homólogos del año pasado, se acentúa aún más y alcanza, nada menos que, ¡un 16% menos! o lo que es lo mismo, unos 41,5 € de ahorro con respecto al año pasado, ¡una pasada!

El precio del PVPC en abril fue de 0,086840 €/kWh en la modalidad de precio único y en Discriminación Horaria (antigua tarifa nocturna) de 0,108083 €/kWh y 0,036645 €/kWh en periodos punta y valle respectivamente.

El promedio de precios mensuales para el último año móvil, esto es, desde mayo de 2015 a abril de 2016 ha sido de 0,113113 €/kWh en la modalidad de precio único y en Discriminación Horaria 0,134971 €/kWh y 0,058613 €/kWh en periodos punta y valle respectivamente. Con estos precios nuestra familia media habría pagado 738,8 € en este año móvil.

Los datos anteriores son especialmente útiles a modo de comparación: sabiendo los precios por los que ronda PVPC puedes coger cualquiera de tus facturas de hasta hace un año y comparar a cómo estabas pagándola o ingresar ese consumo/potencia en el comparador de la CNMC y ver qué compañía te conviene más.

Ya te adelanto que si estás en mercado libre con alguna de las grandes, has pagado más, a pesar de ese fabuloso descuento que te ofrecieron y eso sin contar los servicios adicionales que también seguramente pagues y no necesitas.

Las perspectivas para este año no han cambiado y se prevé que el mercado mayorista de electricidad (al cual está íntimamente ligado los precios de PVPC) sea más bajo que en 2015, por lo que los precios medios de la energía según avancemos el año, deberían ser menores aún, y el coste de la factura anual mostrada anteriormente, también.

Para mayo se espera ya un incremento de la factura, algo que ya ha empezado a mostrarse desde mediados de abril, donde la tendencia de precios PVPC máximos, mínimos y medio tiende a subir


Mercado mayorista de la electricidad - OMIE

En contra de todas las predicciones de futuros y de subidas al final de marzo, abril ha bajado aún más y se ha comportado como dice la media estadística que debería haberlo hecho: el mes más bajo del año. Así las cosas ha cerrado a 24,11 €/MWh, un 13,2% menos que el mes anterior y nada menos que un 46,8% menos que el de hace un año.Tendríamos que remontarnos al año 2009 para encontrar un abril más bajo. El acumulado de bajada en OMIE para lo que llevamos de año es un 36,5%. 


Los primeros 20 días (exceptuando el día 1) el mercado ha tenido un comportamiento a la baja (debido al gran aporte hídrico) para pasar a partir de dicho día a cambiar la tendencia y pasar al alza. Podemos pensar pues que el 20 se dio el punto de inflexión en el mercado mayorista de electricidad y a partir de ahora toca tendencia alcista, que seguramente se incrementará en Mayo (veremos qué pasa en la 2ª semana de Mayo con hasta 16 GW de potencia firme indisponible...) y se mantendrá de manera más suave hasta Julio/agosto (dependiendo de cómo vengan los calores este año).


No se han batido récords de precios ni por encima de los 66,71 €/MWh del 19 de enero ni por debajo de los 2,3 €/MWh de enero y febrero, siguiendo estos valores, de momento, como extremos. El precio más alto del mes se registró el día 1 con 48,04 €/MWh y el más bajo, el  día 10 con 4 €/MWh.

La previsión de precio anual, sube hasta los 37,82 €/MWh (y más que subirá los próximos meses), ¡10,97 € por debajo de la misma estimación para el año pasado por estas fechas! (48,79 €/MWh).


Futuros

Tras los ligeros repuntes del mes pasado, nuevamente bajan Mayo (hasta 34,2 €/MWh) y Junio en menor medida (hasta 41,8 €/MWh), mientras se mantienen relativamente estables el tercer y cuarto cuatrimestre (44,6 y 42,7 €/MWh respectivamente)


Seguramente suban algo estos valores a lo largo de los próximos meses, aun así parece que ya no cabe duda de que este año será bastante mejor que los anteriores.


Fuentes

Impresionante repunte de la generación con agua aumentando nada menos que un 20,5% con respecto a marzo y ha sido la que ha tirado los precios este abril. Por el otro extremo, un mes más el carbón es el que más pierde protagonismo con una caída de producción de nada menos un 48%. A destacar también la importante caída de generación mediante residuos (24%), eólica (18%) y en menor grado biomasa (13%) y ciclos combinados(13%).


Las intensas y persistentes lluvias, sobre todo del noroeste, junto con algo de deshielo, han hecho subir el agua embalsada de los embalses hidroeléctricos hasta un 72% (desde un 68,5% de marzo) cantidad muy similar a la de abril del año pasado (71,2%) pero sin embargo la producción hidráulica ha sido este abril un 102,3% superior al del 2015, esta es una de las razones del desorbitado precio que alcanzó OMIE en aquél mes (y en general todo el 2015): 45,34 €/MWh .

Seguramente a partir de ahora ya no seguirá aumentando el agua embalsada y la generación con esta fuente se vea reducida mes a mes.

La generación renovable este mes ha sido alta, nada menos que un 54,3% y en lo que llevamos de año se sigue superando el 50%, concretamente un 51,6%. Tal como decía en el resumen pasado, nada que envidiar  de ningún país europeo, más bien al revés...lo malo es que en los meses venideros, por culpa de la poca energía solar que tenemos instalada, el ratio bajará en picado!

En lo que llevamos de año (enero a abril) la principal fuente ha sido el viento, protagonista de estos primeros 4 meses, mientras que segundo y tercer puestos están muy reñidos entre la nuclear y el agua, encontrándose las siguientes a bastante diferencia. En el extremo opuesto las fuentes que menos han aportado han sido los residuos, solar térmica y biomasa. Comparativamente las fuentes que más han crecido han sido residuos (curiosamente la que menos aporta) con un 40,3% de incremento y el agua con un 39,5%. La eólica también ha aumentado un buen porcentaje, un 10%


Las fuentes que más retroceden, han sido, el carbón con un impresionante retroceso del 48,8%, Ciclos combinados (-22,8%) y la solar térmica (-16%) 

Mercados europeos

Parece que, desde enero, empieza a vislumbrarse una tendencia al mayor acople de mercados, excepto los dos típicamente más caros (Reino Unido e Italia) ya que la banda de precios (diferencia entre el mayor y el menor), se va reduciendo mes a mes: en febrero 8€, en marzo 5,8 € y ahora en abril 3,31 €/MWh, siempre exceptuando los dos países mencionados, que parece van "a su aire"


El país/región que más baja con respecto a marzo es España/Portugal mientras que el único que sube son los países nórdicos. Si comparamos con hace un año, todos han bajado notablemente de precio, el que más, nuevamente España/Portugal


sábado, 30 de abril de 2016

Resultados de la #PorraPool de Abril

En #PorraPool jugamos gente muy variada, muchos de ellos son profesionales, otros no los somos, pero nos viene bien para aprender como funciona el mercado. Cada uno sabe sacarle partido al juego y está abierto a cualquiera que desee participar: ¡anímate a jugar!

Los resultados diarios y semanales los publico en mi cuenta de twitter, los mensuales los coloco aquí.

Clasificación de Abril

Las clasificaciones salen de los desvíos de nuestras apuestas diarias a los que se les aplica el promedio, pero previamente eliminando las 9 peores predicciones del mes. Por ejemplo, de un mes de 31 días, sólo se promedian las 21 mejores predicciones. Esto se hace así para que gente que puntualmente no puede jugar tampoco se vea muy perjudicada. Los jugadores virtuales (Promedio de apuestas, MEFF y OMIP) pueden salir ganadores como uno más.

A modo info, se muestra también el promedio de los desvíos reales de cada jugador exclusivamente de los días que participa, así como el nº de participaciones.

Los que suben al podio este mes han sido, por orden, el promedio de nuestras apuestas, un servidor y @claudionteiro.

Listado de ganadores del mes y nº de victorias de cada uno


Clasificación general

Desde Noviembre hemos añadido una clasificación por puntos, como en las competiciones deportivas, para llevar una competición más alargada en el tiempo. Aquí los jugadores virtuales ya no participan. Los puntos se asignan según como se quede en cada clasificación diaria:

1º - 25 puntos 
2º - 18 puntos 
3º - 15 puntos 
4º - 10 puntos 
5º - 8 puntos 
6º - 6 puntos 
7º - 5 puntos 
8º - 3 puntos 
9º - 2 puntos 
10º - en adelante 1 punto
    El que no participa no obtiene ningún punto. Los puntos se van sumando todos los días/semanas/meses.

    Algunas estadísticas

    La siguiente gráfica muestra los desvíos en predicciones diarias: máximos, mínimos y el promedio del conjunto de participantes y es especial interesante si se utiliza como "inteligencia colectiva" para detectar comportamientos "raros" del mercado, como por ejemplo el martes 5 o el domingo 10 donde todas las previsiones erraron muchísimo !


    (incluyen las penalizaciones por no participación)


    Participación y normas

    Jugar en PorraPool es muy sencillo: basta con publicar, antes de las 12:30, un tweet con tu predicción para el día siguiente con el hashtag #PorraPool (no se te olvide la "#"). ¡Anímate y participa!